Las protestas por el costo de vida, las pensiones y el deterioro de los servicios públicos coinciden con una creciente preocupación por las cuentas del Estado francés. El aumento del costo de financiamiento amenaza con profundizar el endeudamiento y reducir los recursos disponibles para atender las demandas sociales.
Francia atraviesa un escenario de tensión en el que confluyen el descontento social, las dificultades para alcanzar acuerdos políticos y las crecientes dudas de los mercados financieros sobre la sostenibilidad de la deuda pública. En ese contexto, el llamado “efecto bola de nieve” se convirtió en uno de los principales riesgos para la economía del país, ya que puede provocar que el endeudamiento aumente incluso sin que el Estado incremente sus gastos por encima de sus ingresos.
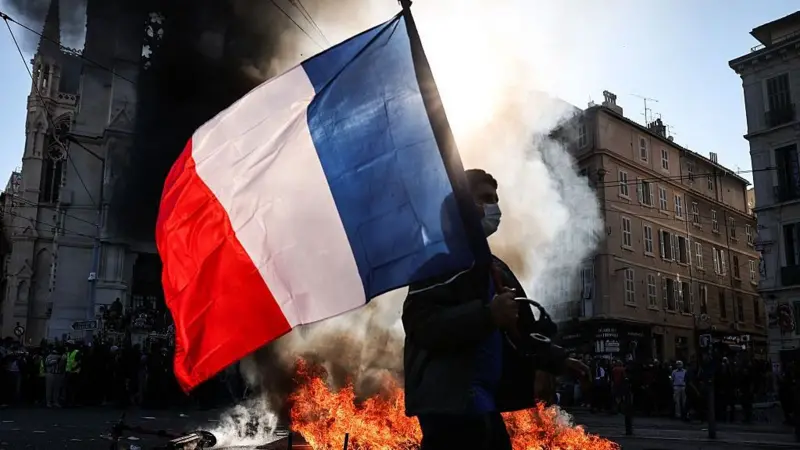
Las movilizaciones comenzaron como una protesta estudiantil contra el deterioro de las condiciones en las escuelas públicas, pero luego incorporaron reclamos más amplios relacionados con el costo de vida, la falta de oportunidades para los jóvenes y el monto de las jubilaciones.
El gobierno del presidente Emmanuel Macron quedó bajo presión frente a la extensión de las protestas. Según el escenario descripto en el informe de origen, en algunas de las principales ciudades francesas se impusieron toques de queda para intentar frenar los saqueos y los actos de vandalismo registrados desde el fin de semana anterior.
Sin embargo, el conflicto no se limita a las calles. En paralelo, los mercados financieros comenzaron a mostrar una mayor desconfianza hacia los bonos franceses, una señal que puede elevar el costo de financiamiento del Estado y agravar las dificultades presupuestarias.
La deuda francesa y las dudas de los mercados
Como otros países, Francia emite bonos y otros instrumentos de deuda para financiar sus gastos actuales. A cambio, los inversores que adquieren esos títulos reciben intereses y esperan recuperar el capital en el futuro.
El problema aparece cuando los mercados consideran que un Estado podría tener dificultades para cumplir con esos compromisos. En ese escenario, los inversores suelen exigir una rentabilidad mayor para prestarle dinero, lo que encarece el financiamiento y puede profundizar los desequilibrios fiscales.
Desde comienzos de septiembre de 2026, la prima de riesgo francesa registró un aumento significativo. Este indicador mide el sobrecosto que debe afrontar un país para financiarse en comparación con Alemania, considerada una de las economías más solventes de la zona euro.
La suba refleja las dudas sobre la capacidad de Francia para sostener su nivel de endeudamiento. En el peor escenario, esas dificultades podrían derivar en un default o suspensión de pagos, una situación que implica no poder cumplir con las obligaciones financieras en los términos previstos.
Por el momento, el Estado francés continúa consiguiendo financiamiento. A comienzos de octubre, el ministro de Finanzas, Roland Lescure, aseguró a la BBC que la demanda de bonos se mantenía y que el Gobierno seguía emitiendo deuda cada dos semanas sin mayores inconvenientes. Por su parte, el gobernador del Banco de Francia, Emmanuel Moulin, sostuvo que el país todavía no necesitaba recurrir a la asistencia del Banco Central Europeo (BCE).
No obstante, el Ministerio de Economía y Finanzas reconoció que redujo la emisión de bonos con vencimientos superiores a los 30 años debido a la menor demanda de los inversores.
La situación llevó al economista y premio Nobel Paul Krugman a describir a Francia como el nuevo foco de preocupación económica del mundo occidental, en referencia al deterioro de la confianza financiera.
Qué significa el efecto bola de nieve de la deuda
El concepto se utiliza en macroeconomía para describir una dinámica en la que la deuda pública crece por el peso de los intereses, sin que sea necesario que el Gobierno aumente el gasto por encima de sus ingresos.
Para evaluar esa dinámica, se compara el costo promedio de los intereses que paga el Estado por su deuda con el crecimiento nominal de la economía, es decir, el crecimiento que contempla tanto la expansión de la actividad como la inflación.
Cuando la tasa de interés promedio de la deuda supera el crecimiento nominal del producto interno bruto (PIB), el endeudamiento tiende a aumentar en relación con el tamaño de la economía. En ese caso, se habla de un efecto bola de nieve positivo.
Por el contrario, cuando la economía crece nominalmente más rápido que el costo promedio de la deuda, la relación entre el endeudamiento y el PIB puede reducirse. Se trata de un efecto negativo, favorable para la sostenibilidad de las cuentas públicas.
La diferencia es especialmente importante para los países que ya tienen una deuda elevada. Cuanto mayor es el monto acumulado, más recursos deben destinarse al pago de intereses y mayor puede ser el impacto de un aumento de las tasas.
Jagjit S. Chadha, profesor de Economía de la Universidad de Cambridge, explicó a BBC Mundo que un nivel elevado de endeudamiento implica afrontar una carga considerable de intereses. El riesgo, señaló, es que las dudas de los inversores eleven las tasas y provoquen que una porción cada vez mayor de los ingresos fiscales se destine a pagar la deuda, en lugar de financiar servicios públicos.
El mecanismo puede volverse más complejo si se retroalimenta: el temor a que un Estado no pueda cumplir con sus obligaciones aumenta el costo de los nuevos préstamos; ese encarecimiento agrava las cuentas públicas y, a su vez, puede generar todavía más desconfianza.
Una deuda superior al 119% del PIB
Francia se encuentra particularmente expuesta a esta dinámica porque su deuda pública ronda el 119% del PIB. Además, el déficit fiscal anual se ubica en torno al 5,1%, de acuerdo con las cifras incluidas en el informe original.
Entre 2017 y 2025, el escenario de tasas de interés muy bajas permitió que el efecto de la relación entre intereses y crecimiento fuera favorable. Según datos del Tesoro francés citados en un informe presentado en julio ante la Comisión de Finanzas de la Asamblea Nacional, esa dinámica contribuyó a reducir la relación entre la deuda y el PIB en un promedio de 1,74 puntos porcentuales por año.
Pero las condiciones cambiaron. El costo promedio de los intereses de la deuda francesa pasó del 1,8% en 2023 al 2,3% previsto para 2026, mientras que el Gobierno estima que el crecimiento económico se mantendrá en torno al 0,5%.
Con esos parámetros, las autoridades prevén que el efecto bola de nieve vuelva a ser positivo en 2026. Sería la primera vez desde 2020 que la deuda crecería por sí sola debido a la relación entre los intereses y el crecimiento, aunque el efecto todavía sería marginal.
Lescure reconoció ante una comisión parlamentaria que el peso de los intereses está empujando nuevamente el endeudamiento al alza. Sin embargo, negó que exista una dinámica duradera que haga crecer la deuda de manera inevitable.
La preocupación se concentra en lo que podría ocurrir durante los próximos años. El Tribunal de Cuentas francés y la Comisión Europea estiman que el costo promedio de los intereses podría superar de manera sostenida el crecimiento económico hacia el final de la década.
Si esa situación se consolida, Francia necesitaría reducir su déficit y alcanzar un superávit primario, es decir, recaudar más de lo que gasta antes de contabilizar el pago de intereses. Según el análisis citado, el país todavía se encuentra lejos de esa meta.
La presión sobre el presupuesto ya es considerable. Lescure afirmó que la carga anual de los intereses de la deuda podría alcanzar en 2027 unos 91.000 millones de euros, equivalentes a aproximadamente US$102.000 millones. Según la cifra difundida por el ministro, ese monto superaría los presupuestos anuales destinados a educación y defensa.
Por qué Francia enfrenta una situación especialmente delicada
El aumento del endeudamiento no es exclusivo de Francia. Durante la pandemia de COVID-19, numerosos gobiernos recurrieron a préstamos para sostener la actividad económica y atender las consecuencias de la emergencia sanitaria.
En Europa, esa deuda adicional se sumó a los compromisos acumulados durante la crisis de deuda soberana de la zona euro iniciada en 2009. En aquella etapa, se desplegaron grandes recursos para rescatar a Grecia, Irlanda, Portugal y Chipre, además de sostener al sistema bancario español.
A esas presiones se agregaron otros factores: la competencia por el capital con las grandes empresas vinculadas a la inteligencia artificial, el encarecimiento de la energía asociado a la guerra entre Estados Unidos e Israel contra Irán y el compromiso de los países de la OTAN de incrementar el gasto en defensa.
Sin embargo, los especialistas identifican agravantes propios de la economía francesa. Uno de los principales es la combinación de una deuda pública elevada con un déficit persistente, que dificulta estabilizar las cuentas.
Chadha sostuvo que el endeudamiento francés es alto para los estándares de un período de paz. Mantener niveles más bajos, explicó, permitiría al Gobierno disponer de mayor margen para pedir prestado si surgiera una nueva emergencia.
Otro factor es el envejecimiento de la población, que incrementa la presión sobre el sistema de jubilaciones. El gasto previsional constituye un asunto especialmente sensible en Francia y se convirtió en uno de los principales focos de disputa política y social.
Las jubilaciones, en el centro del conflicto político
La edad de jubilación fue uno de los temas más conflictivos de la presidencia de Macron. Antes de la reforma de 2023, la edad legal para acceder a la jubilación con la pensión completa era de 62 años.
Ese año, el mandatario logró aprobar un aumento gradual hasta los 64 años, pese a la fuerte resistencia parlamentaria y a las protestas en las calles. Sin embargo, el Gobierno debió suspender la entrada en vigor de la medida para asegurar el respaldo del Partido Socialista y avanzar en acuerdos parlamentarios.
El intento tuvo un costo político importante para Macron. Además, la edad legal de jubilación francesa continúa por debajo de la de otras economías avanzadas: en Dinamarca y Estados Unidos, por ejemplo, se ubica en los 67 años.
De acuerdo con Krugman, muchos trabajadores franceses optan por retirarse antes, aun cuando eso implique aceptar una pensión menor. El economista sostiene que la edad efectiva de jubilación en Francia es inferior a la de cualquier otro país de Europa occidental.
Para Chadha, esta situación refleja un problema generacional difícil de resolver: una parte de los jóvenes que se manifiestan considera que recibe una educación insuficiente y, al mismo tiempo, debe contribuir a financiar las jubilaciones de las generaciones mayores.
El sistema previsional se convirtió así en un punto de tensión entre la necesidad de controlar el gasto público y la resistencia social a perder derechos o prestaciones.
Protestas, servicios públicos y ajuste fiscal
La conflictividad social también tiene una dimensión histórica. Francia, marcada por la Revolución de 1789 y las movilizaciones de mayo de 1968, mantiene una tradición de protesta como herramienta de defensa de los derechos sociales.
Maryam, una estudiante de 18 años que participó en las manifestaciones en Marsella, explicó a la BBC que la relación entre violencia y legitimidad es compleja, pero consideró que la historia francesa está profundamente ligada a la revolución y que, en ocasiones, se busca generar un impacto significativo para ser escuchado.
Sus declaraciones expresan una parte del clima social: sectores de la población sienten que el Gobierno no los trata de manera justa o no garantiza los servicios públicos que consideran necesarios.
La administración de Macron enfrenta, por lo tanto, una doble presión. Por un lado, debe responder a los reclamos sociales y recuperar el orden en las calles. Por otro, necesita convencer a los mercados de que puede reducir el déficit y estabilizar el endeudamiento.
En ese marco, la directora gerente del Fondo Monetario Internacional (FMI), Kristalina Georgieva, pidió a Francia que ordene sus cuentas públicas. En una entrevista con CNBC, planteó la necesidad de implementar ajustes fiscales y reducir el déficit por debajo del 5%.
Georgieva también reconoció las limitaciones de un Gobierno que se encuentra en minoría parlamentaria y debe gestionar las protestas durante los últimos meses del mandato de Macron. Al mismo tiempo, destacó que la economía francesa continúa creciendo y que Europa cuenta con herramientas de protección financiera más sólidas que en crisis anteriores, incluidos los mecanismos del Banco Central Europeo.
El Gobierno busca que el Parlamento apruebe un presupuesto que respete la meta de reducir el déficit al 5% para 2027. Sin embargo, las diferencias entre los partidos dificultan alcanzar un acuerdo.
Para Chadha, la meta debería ser más exigente y situarse por debajo del 4% para transmitir una señal convincente a los mercados.
Las elecciones presidenciales complican las reformas
La situación fiscal se desarrolla en medio de un escenario político marcado por la proximidad de las elecciones presidenciales previstas para abril de 2027, según el calendario consignado en el informe de origen.
Macron transita los últimos meses de su segundo y último mandato, mientras los dirigentes políticos deben decidir si impulsan reformas impopulares o evitan medidas que puedan perjudicar sus perspectivas electorales.
Marine Le Pen, referente de la ultraderecha y líder de las encuestas citadas en el texto original, propuso un plan de disciplina fiscal a cinco años que reduciría el gasto público en 140.000 millones de euros, equivalentes a unos US$157.300 millones. Su propuesta contempla recortar el tamaño del Estado y la contribución francesa al presupuesto de la Unión Europea.
La iniciativa fue cuestionada por economistas que la consideran poco ambiciosa o insuficientemente detallada.
En el otro extremo político, Jean-Luc Mélenchon, candidato de la izquierda radical, llegó a plantear la condonación de la parte de la deuda francesa en poder del Banco Central Europeo. La propuesta fue rechazada por la presidenta de la entidad, Christine Lagarde, y por el Gobierno francés, que la calificó de “disparate absoluto”.
Según numerosos economistas, una medida de ese tipo establecería un precedente de consecuencias importantes para la credibilidad de la deuda de todos los países que utilizan el euro.
Qué escenarios enfrenta Francia
En su última intervención ante el Parlamento, Lescure afirmó que el interés del bono había llegado al 4,5%, aunque esperaba que se estabilizara alrededor del 2,5% en 2027.
Krugman considera muy bajo el riesgo de que Francia caiga en suspensión de pagos durante los próximos tres años. Aun así, advirtió que la trayectoria fiscal del país es preocupante y podría abrir la puerta a una crisis de deuda más amplia en la zona euro.
La advertencia se vincula con el peso de la economía francesa: se trata de la segunda más grande del bloque monetario, después de Alemania. Una eventual necesidad de rescate tendría un costo extraordinario y pondría a prueba los mecanismos financieros europeos.
A diferencia de la crisis de 2009, la Unión Europea dispone actualmente de instrumentos de contención, entre ellos el Mecanismo Europeo de Estabilidad. El expresidente del Banco Central Europeo Jean-Claude Trichet recordó que estas herramientas existen, aunque señaló que los países deben demostrar un esfuerzo creíble para reducir sus déficits antes de recurrir a ellas.
La desconfianza también podría extenderse a otras economías con niveles elevados de deuda, como Grecia, Italia, Bélgica y España. Una nueva crisis soberana podría poner bajo presión la unidad europea y reabrir las discusiones sobre los sacrificios fiscales exigidos a los países que recibieron asistencia durante la crisis anterior.
Krugman advirtió que Francia podría pasar de ser considerada demasiado grande para caer a convertirse en un país demasiado grande para ser rescatado.
Chadha, por su parte, atribuyó parte del problema a decisiones políticas orientadas al corto plazo y a la prioridad que los dirigentes otorgan a su popularidad frente a las reformas estructurales.
Desde las autoridades francesas sostienen que todavía existe margen para evitar el peor escenario. Moulin afirmó que el país podría regresar a un déficit del 3% en 2029, siempre que el Parlamento apruebe un presupuesto compatible con el objetivo fiscal de 2027. Sin embargo, reconoció que el encarecimiento de la deuda vuelve más difícil alcanzar esa meta.
Los próximos meses serán determinantes. Si Francia logra aprobar un presupuesto creíble y los candidatos presidenciales presentan planes concretos para ordenar las cuentas públicas, el efecto bola de nieve podría continuar siendo limitado.
Si no consigue avanzar en esas medidas, el aumento del costo financiero podría acelerar el crecimiento de la deuda, reducir los recursos disponibles para los servicios públicos y profundizar las tensiones sociales y políticas que atraviesa el país.
Más historias
Choque de trenes en España: investigan una falla en la señalización y un posible error del centro de control
Flávio Bolsonaro enfrenta tres causas judiciales en Brasil y crece la polémica tras su viaje a Estados Unidos
Brasil: documentos desmienten las acusaciones de fraude de Flávio Bolsonaro tras la victoria de Lula