El Presidente cuestionó a quienes aseguran que no llegan a fin de mes y preguntó cómo hacen para vivir diez días sin comer ni beber. Sin embargo, distintos indicadores reflejan dificultades económicas en los hogares: el ingreso real disponible cayó un 16,1% frente a 2023, aumentó el uso de tarjetas para pagar alimentos y la morosidad familiar alcanzó en julio de 2026 su nivel más alto desde que comenzó la serie del Banco Central, en 2010.
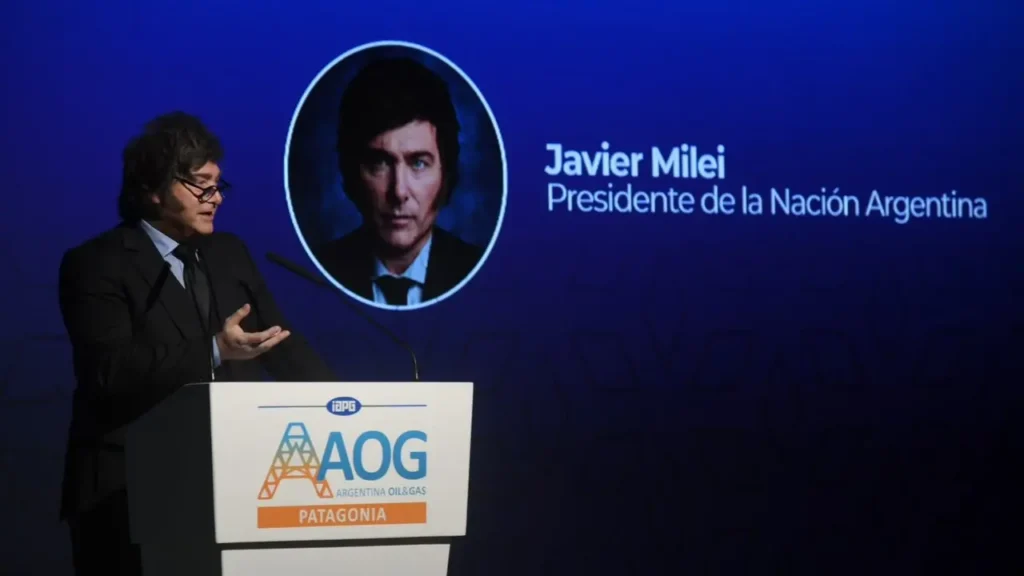
El presidente Javier Milei volvió a cuestionar a quienes sostienen que los ingresos no alcanzan para llegar a fin de mes. Durante su participación en un evento de Argentina Oil & Gas, el mandatario puso en duda esa afirmación y planteó cómo hacen las personas que se quedan sin dinero el día 20 para atravesar los diez días restantes del mes sin comer ni beber.
“¿Podemos pensar un poquito lo que significa? Yo les hago una pregunta, si se quedan sin plata verdaderamente al día 20, ¿me pueden decir cómo hacen para vivir 10 días sin comer y sin beber? ¿Nadie se hizo la pregunta?”, expresó.
Milei hizo referencia a una encuesta de la consultora Zentrix según la cual el 65,3% de las personas consultadas afirmó que sus ingresos no le alcanzan más allá del día 20 de cada mes.
No es la primera vez que el Presidente cuestiona públicamente las expresiones sobre las dificultades de los hogares para cubrir sus gastos. El 5 de agosto de 2025, durante un acto de la Fundación Faro en Puerto Madero, había afirmado que, si fuera cierto que la gente no llega a fin de mes, las calles deberían estar “llenas de cadáveres”.
Las declaraciones vuelven a poner en discusión la situación económica cotidiana de las familias. Para analizar ese escenario, distintos indicadores permiten observar la evolución de los salarios, los ingresos disponibles, el consumo, las formas de financiamiento y el endeudamiento.
Los ingresos familiares y el deterioro del poder adquisitivo
Los datos disponibles muestran que distintos componentes de los ingresos de los hogares evolucionaron de manera desigual durante el período analizado.
De acuerdo con las cifras del Instituto Nacional de Estadística y Censos (INDEC), los salarios registrados se ubicaron en julio de 2026 —el último dato disponible mencionado en la fuente— un 7,8% por debajo de noviembre de 2023 en términos reales. Esto significa que, una vez descontada la inflación, su poder adquisitivo fue menor que al inicio de ese período.
La evolución presentó diferencias según el sector laboral. Los salarios públicos registraron una caída real del 15,8%, mientras que los del sector privado retrocedieron un 3,4%.
En el caso de los trabajadores no registrados, los datos mostraron un aumento real del 41,6%. Sin embargo, especialistas advirtieron sobre dificultades en la captación de esa información, por lo que recomendaron cautela al interpretar el resultado.
Otro indicador permite observar la situación económica desde la perspectiva de los recursos que quedan disponibles para afrontar los gastos cotidianos. Según datos de la consultora Equilibra, dirigida por el economista Martín Rapetti, el ingreso real disponible de las familias cayó un 16,1% respecto de 2023.
Este indicador contempla los recursos con los que cuentan los hogares después de afrontar gastos fijos, como los servicios públicos. Por eso, permite aproximarse a la capacidad económica que queda para cubrir alimentación, transporte y otras necesidades diarias.
La caída de ese ingreso disponible constituye uno de los elementos relevantes para evaluar las dificultades que enfrentan las familias, más allá de la evolución de los salarios considerados de manera aislada.
El consumo sigue sin mostrar una recuperación sostenida
Las estadísticas de consumo también reflejan retrocesos en distintos rubros. Según el INDEC, las ventas en supermercados cayeron un 2,1% interanual en términos reales durante julio de 2026. Además, se ubicaron un 10,4% por debajo del nivel registrado en noviembre de 2023.
Los datos de otras consultoras especializadas apuntaron en la misma dirección durante agosto de 2026.
Scentia informó que el consumo masivo cayó un 1,5% interanual. Dentro de ese panorama, el comercio electrónico mostró un comportamiento diferente: creció un 36,9% y representó aproximadamente el 20% del total del consumo medido por la consultora.
Por su parte, Nielsen IQ registró una caída interanual del 1,6% en el consumo durante agosto. El retroceso alcanzó distintos segmentos de productos: las ventas de bebidas bajaron un 3,2%, las de alimentos básicos disminuyeron un 1,1% y las de artículos de cuidado personal y limpieza retrocedieron un 2,7%.
En conjunto, estos indicadores muestran que el consumo masivo continuó bajo presión, aunque con diferencias según el canal de venta y la categoría de productos.
La evolución del gasto de los hogares es relevante para analizar la distancia entre los ingresos disponibles y las necesidades cotidianas. Cuando los recursos no alcanzan para cubrir todos los compromisos, las familias pueden recurrir a mecanismos de financiamiento, utilizar ahorros o postergar determinados pagos.
Las tarjetas de crédito ganan peso en los gastos cotidianos
Frente a la pérdida de capacidad de compra, una de las estrategias de los hogares consiste en recurrir al crédito para cubrir gastos habituales. Un informe del Centro de Estudios del Trabajo y el Desarrollo (CETyD) de la Universidad Nacional de San Martín (UNSAM) advirtió que cada vez más trabajadores utilizan préstamos para sostener sus consumos cotidianos.
El estudio señaló que los créditos vinculados con la necesidad de financiar gastos corrientes o afrontar imprevistos crecieron por encima del promedio. También indicó que la proporción de los ingresos destinada al pago de deudas pasó del 10% a casi el 25% entre noviembre de 2023 y abril de 2026, último período relevado.
El uso de tarjetas de crédito para comprar alimentos también aumentó. Según los datos del INDEC citados en el informe, en 2023 el 37,5% del gasto en supermercados se pagaba con tarjeta de crédito. En lo que va de 2026, esa proporción ascendió al 43,3%.
El cambio muestra una mayor participación del financiamiento en las compras habituales de los hogares. Aunque el uso de tarjetas no permite determinar por sí solo la situación económica de cada familia, su evolución aporta información sobre las formas de pago utilizadas para sostener el consumo.
Otros relevamientos también identificaron estrategias alternativas para cubrir los gastos. Un informe del INDEC con datos de 2025 registró un aumento de los hogares que recurrieron a sus ahorros o vendieron pertenencias para afrontar necesidades cotidianas.
A su vez, un estudio del Observatorio de la Deuda Social Argentina de la Universidad Católica Argentina (ODSA-UCA) señaló que el 27,4% de los hogares de los aglomerados urbanos recurrió durante 2025 a familiares, amigos, financieras u otras fuentes de dinero prestado para sostener su economía diaria.
La proporción fue todavía mayor entre los hogares pobres: alcanzó el 44,4%. El observatorio remarcó que se trata de recursos destinados a cubrir las necesidades de la vida cotidiana, y no necesariamente de créditos para adelantar la compra de bienes durables.
Tras las repercusiones de sus declaraciones, Milei volvió a plantear la cuestión en la red social X y cuestionó el recurso a las tarjetas de crédito con una pregunta sobre lo que sucede al mes siguiente. El interrogante introduce otro aspecto del problema: la posibilidad de sostener los gastos presentes mediante deuda y, al mismo tiempo, afrontar los vencimientos futuros.
La morosidad familiar alcanzó un máximo histórico
El aumento del financiamiento cotidiano coincide con un deterioro de los indicadores de cumplimiento de las obligaciones crediticias.
Según los datos del Banco Central correspondientes a julio de 2026, la morosidad de los préstamos a las familias llegó al 12,9%, el nivel más alto de la serie iniciada en 2010. La cifra representa la proporción de los préstamos que presentan atrasos en los pagos, de acuerdo con el indicador citado.
Al observar los distintos tipos de financiamiento, la irregularidad alcanzó el 16,7% en los préstamos personales y el 12,8% en las tarjetas de crédito.
Un informe publicado por la Universidad Austral y la consultora EcoGo, dirigida por Marina Dal Poggetto, aportó otros datos sobre el endeudamiento de los hogares. Según ese trabajo, el 27% de las personas que tenían un crédito vigente se encontraba en mora y la deuda promedio ascendía a $4,9 millones.
El estudio también indicó que los montos en mora representaban el 18,4% del total de la deuda. La proporción subía al 31,7% en el caso de los proveedores no financieros, entre los que pueden encontrarse supermercados y empresas de tecnología financiera (fintech).
Estos indicadores permiten observar distintas dimensiones del problema: la cantidad de personas con atrasos, el peso de los compromisos impagos y la exposición de los hogares frente a distintas fuentes de financiamiento.
Qué muestran los datos frente a la discusión sobre llegar a fin de mes
Las declaraciones presidenciales instalaron una discusión sobre cómo interpretar las dificultades económicas que describen los hogares. Sin embargo, los indicadores relevados permiten examinar esa cuestión desde distintos ángulos, sin depender únicamente de testimonios individuales o percepciones generales.
La caída del ingreso real disponible, el retroceso de las ventas en supermercados, el mayor uso de tarjetas de crédito para comprar alimentos y el aumento de la morosidad muestran que existen presiones sobre las economías familiares. A esto se suman los relevamientos que registran el uso de ahorros, la venta de pertenencias y los préstamos de familiares, amigos y otras fuentes para afrontar gastos cotidianos.
Ningún indicador aislado describe por completo la situación de todas las familias, y las estadísticas corresponden a períodos y universos de medición diferentes. No obstante, en conjunto permiten identificar dificultades vinculadas con la capacidad de compra, el financiamiento del consumo y el cumplimiento de las obligaciones.
El debate sobre si los ingresos alcanzan para llegar a fin de mes requiere, por lo tanto, considerar tanto la evolución de los salarios como los gastos fijos, las estrategias de financiamiento y las deudas acumuladas. Los datos disponibles muestran que, para una parte de los hogares, sostener los gastos cotidianos implica recurrir cada vez más al crédito y enfrentar mayores dificultades para cumplir con los pagos.
Más historias
El Niño afecta la producción de hortalizas: faltantes y fuertes aumentos en los precios
Las pymes reclaman una ley integral para frenar cierres y cuestionan la falta de respuestas del Gobierno
Del campo a la verdulería: El Niño provoca faltantes y subas de hasta un 400% en hortalizas