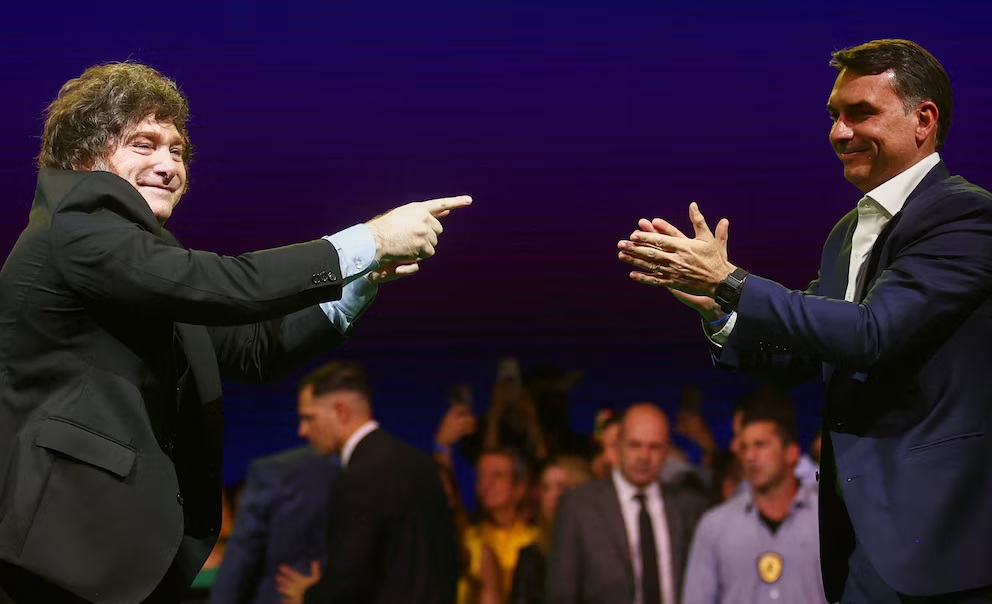
La primera vuelta presidencial brasileña generó un fuerte movimiento en los mercados de ambos países. El avance de Flávio Bolsonaro frente a Lula fue interpretado positivamente por los inversores y ayudó a que el riesgo país argentino bajara hasta 599 puntos, mientras subieron los bonos y las acciones locales. El real también se fortaleció y mejoró el escenario para las exportaciones argentinas.
La elección presidencial de Brasil modificó el clima de los mercados argentinos y terminó funcionando como un factor externo capaz de compensar parte de las presiones que llegaban desde otros mercados internacionales.
El resultado de la primera vuelta, que dejó a Flávio Bolsonaro en el primer lugar con 47,03% de los votos válidos frente al 45,16% de Lula, provocó una fuerte reacción positiva en los activos brasileños y tuvo un efecto inmediato sobre los mercados argentinos. Ambos candidatos disputarán el balotaje del 25 de octubre.
En Argentina, el riesgo país cayó hasta 599 puntos básicos, después de retroceder 49 unidades en la rueda, mientras que los bonos soberanos en dólares avanzaron en promedio 2,1%. El S&P Merval, por su parte, subió 3,7% en pesos.
El movimiento se produjo en una jornada en la que también existían factores externos capaces de generar presión sobre los activos emergentes. Sin embargo, el comportamiento de Brasil terminó imponiéndose como una de las principales referencias para los inversores.
El resultado brasileño y la lectura de los inversores
La reacción de los mercados estuvo vinculada principalmente con la sorpresa que generó el resultado electoral brasileño respecto de las expectativas previas.
Flávio Bolsonaro logró superar las previsiones de varias encuestas y quedó primero en la primera vuelta. El resultado llevó a los inversores a revisar sus expectativas sobre el escenario político y económico de Brasil y produjo una fuerte revaluación de acciones, bonos y moneda brasileños.
La Bolsa de San Pablo tuvo una jornada particularmente positiva. El índice Bovespa avanzó 8,9%, mientras que distintos activos brasileños también registraron fuertes subas. Petrobras, Bradesco, Itaú y otras compañías estuvieron entre los papeles que más se beneficiaron del movimiento.
El ETF EWZ, que funciona como una referencia para las inversiones internacionales vinculadas con Brasil, también registró una suba superior al 12%, de acuerdo con los datos de la jornada.
La reacción no quedó limitada a Brasil. La mejora en la percepción sobre los activos brasileños se trasladó a otros mercados de la región y, particularmente, a la Argentina.
Riesgo país: de la presión externa a los 599 puntos
Uno de los indicadores que mejor reflejó el cambio de ánimo fue el riesgo país argentino.
Después de las fuertes bajas registradas previamente, el índice elaborado por JP Morgan descendió hasta 599 puntos básicos, con una caída de 8,5% respecto de la jornada anterior según el cierre informado. Los bonos soberanos en dólares acompañaron el movimiento con subas superiores al 2% en promedio.
El descenso del riesgo país resulta relevante para el Gobierno porque ese indicador funciona como referencia del costo adicional que el mercado exige a la deuda argentina frente a los bonos del Tesoro estadounidense.
La mejora, además, se produjo en un momento en que los mercados internacionales seguían atentos a la evolución de las tasas estadounidenses y a las señales de inflación provenientes de otras economías.
El real se fortaleció y beneficia la relación comercial
Otro de los movimientos destacados se produjo en el mercado cambiario brasileño.
El real se apreció con fuerza frente al dólar, un movimiento que mejora la posición relativa de Brasil y modifica los precios relativos dentro de la región. Para Argentina, un real más fuerte puede tener efectos sobre el intercambio bilateral y sobre la competitividad de los productos argentinos frente a otros proveedores internacionales.
Brasil es uno de los principales socios comerciales de la Argentina, por lo que cualquier cambio importante en el valor de su moneda tiene impacto sobre las relaciones comerciales entre ambos países.
Una apreciación del real también puede favorecer la competitividad argentina frente a Brasil en determinados sectores exportadores, al mismo tiempo que modifica los costos relativos para quienes comercian o producen para ambos mercados.
El movimiento cambiario se produjo en una jornada en la que el dólar también avanzó frente a una canasta de las principales monedas internacionales, lo que amplificó la diferencia entre ambos comportamientos.
La Bolsa porteña acompañó el movimiento
Las acciones argentinas también reaccionaron al resultado brasileño.
El S&P Merval subió 3,7% en pesos, después de haber atravesado una semana anterior negativa. La mejora estuvo acompañada por una baja del contado con liquidación, lo que llevó al índice medido en dólares a mostrar un avance todavía mayor.
Entre los papeles que se destacaron durante la jornada estuvieron Transportadora de Gas del Sur, BBVA y Banco Supervielle.
En Wall Street, los ADR de compañías argentinas también mostraron importantes avances. Mercado Libre, BBVA, Banco Supervielle y Telecom estuvieron entre las acciones que registraron las mayores subas.
El comportamiento de los bancos fue particularmente relevante dentro del panel argentino, en una rueda en la que el mercado financiero recibió con optimismo el resultado de Brasil.
Loma Negra y el dato de los despachos de cemento
El movimiento de los mercados no estuvo explicado exclusivamente por Brasil.
Entre las acciones argentinas que tuvieron una jornada positiva apareció Loma Negra, impulsada también por el dato de los despachos de cemento correspondiente a septiembre.
Según la información de la fuente, durante el mes se despacharon 964 mil toneladas de cemento, un 4,5% más que en septiembre del año anterior.
El incremento interanual permitió interrumpir una secuencia de cinco variaciones negativas consecutivas. Ese dato fue incorporado por el mercado como una señal adicional para la evolución de la compañía.
Dólar y tasas argentinas
En el Mercado Libre de Cambios se negociaron USD 413 millones y el Banco Central terminó la jornada con una compra de USD 14 millones.
El dólar mayorista permaneció sin cambios en $1.520.
En los mercados financieros, el dólar MEP retrocedió $11, hasta $1.538, mientras que el contado con liquidación cayó $22,27, hasta $1.603. El dólar blue también bajó y terminó en $1.545.
Las tasas de interés acompañaron la mejora general del mercado. Las LECAP a tasa fija mostraron rendimientos del 1,95% para el 31 de enero, mientras que los rendimientos superaban el 2% recién para los vencimientos de abril.
La combinación de una menor presión cambiaria y una baja de las tasas implícitas contribuyó al mejor clima financiero de la jornada.
Qué ocurrió con los futuros
La consultora F2, dirigida por Andrés Reschini, destacó también el comportamiento del mercado de futuros.
Según su análisis, se negociaron 820.528 contratos, el menor volumen desde el 22 de septiembre. Los ajustes fueron negativos y presionaron a la baja las tasas implícitas.
El interés abierto registró un desarme neto de USD 38,4 millones, producto principalmente de una reducción de USD 91 millones en las posiciones con vencimiento a fines de octubre.
En el segmento de bonos dollar linked de BYMA, con liquidación T+1, el volumen operado aumentó desde los USD 117 millones nominales de la rueda previa hasta USD 176 millones.
La presión internacional continúa
Aunque Brasil aportó una señal positiva para los activos argentinos, el contexto internacional continúa presentando elementos de incertidumbre.
Uno de ellos es la evolución de la inflación y de las tasas de interés en las principales economías.
En Europa, la inflación mayorista de la eurozona registró en septiembre un aumento de 1,9%, un dato que generó preocupación por su posible traslado a los precios minoristas y por el impacto que podría tener sobre la política monetaria.
A esto se suma el fuerte aumento de los precios del gas y los combustibles en Europa. La proximidad del invierno europeo agrega presión sobre las expectativas de inflación y sobre las tasas de interés.
Los bonos europeos continuaron ajustando sus cotizaciones y el comportamiento de los rendimientos, especialmente en Francia, se mantuvo bajo observación de los inversores.
En Estados Unidos, además, el nivel de las tasas de los bonos del Tesoro constituye una referencia central para los mercados emergentes, incluida la Argentina.
El petróleo también aportó una señal
El mercado petrolero mostró, por otra parte, una reacción vinculada con la situación del estrecho de Ormuz.
Los inversores comenzaron a evaluar alternativas de abastecimiento y la posibilidad de que una parte de las exportaciones de petróleo hacia Asia pueda desarrollarse por rutas que no dependan directamente de ese paso estratégico.
En ese contexto, Saudi Aramco redujo sus precios para Asia, una decisión que sorprendió al mercado y contribuyó a una baja del Brent de alrededor del 2%, hasta USD 100,26 por barril.
La medida se relacionó con el menor costo de los fletes hacia Asia por rutas que no dependen del estrecho de Ormuz. Estados Unidos también anunció la venta de 40 millones de barriles.
El mercado energético sigue atento, de todos modos, a la evolución del conflicto y a la posibilidad de nuevas presiones sobre el precio del crudo durante el invierno.
Qué dejó la rueda para Argentina
El resultado electoral brasileño generó un cambio significativo en el ánimo de los inversores argentinos durante la jornada.
La combinación de un fuerte avance de los activos brasileños, la apreciación del real y la expectativa de un escenario político más favorable para el mercado en Brasil se trasladó a los bonos y acciones argentinas.
La reacción también permitió reducir el riesgo país hasta 599 puntos y mejorar las cotizaciones de los títulos soberanos.
Sin embargo, el movimiento no implica por sí mismo que los problemas financieros argentinos hayan desaparecido ni permite anticipar el resultado de las elecciones argentinas de 2027. Lo que mostró la rueda es que los inversores incorporaron el escenario brasileño a sus decisiones de corto plazo y que Brasil puede funcionar como un factor relevante para la percepción de riesgo regional.
La segunda vuelta brasileña será el 25 de octubre, cuando Flávio Bolsonaro y Lula vuelvan a enfrentarse en las urnas.
Hasta entonces, el mercado seguirá siguiendo la evolución de los activos brasileños, el real y las expectativas sobre el futuro económico del país vecino, mientras Argentina continúa expuesta tanto a esos movimientos regionales como a las señales provenientes de Estados Unidos y Europa.
Más historias
El Niño afecta la producción de hortalizas: faltantes y fuertes aumentos en los precios
Las pymes reclaman una ley integral para frenar cierres y cuestionan la falta de respuestas del Gobierno
Del campo a la verdulería: El Niño provoca faltantes y subas de hasta un 400% en hortalizas