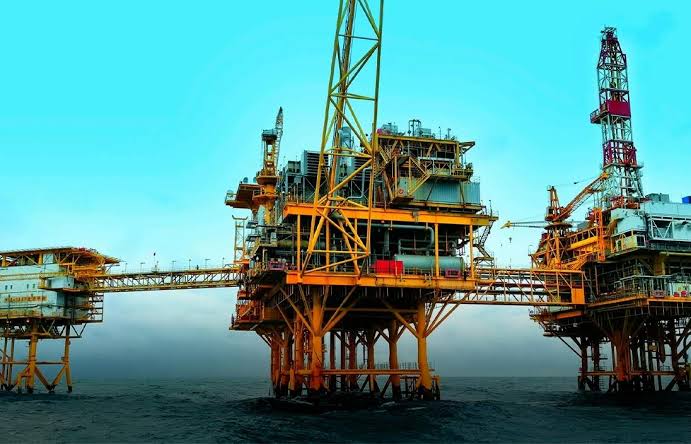
La guerra en Medio Oriente alteró el abastecimiento energético, impulsó las cotizaciones del crudo y aumentó la incertidumbre financiera. Especialistas en geopolítica energética y mercados analizan las perspectivas del Brent y el WTI para los próximos tres a seis meses, los factores que pueden modificar sus precios y las consecuencias para la economía global y Argentina.
La guerra en Medio Oriente se convirtió en uno de los principales factores de tensión para la economía mundial y los mercados financieros. Lo que inicialmente fue planteado como una intervención militar de rápida resolución por parte de Donald Trump en Irán terminó derivando en un conflicto con consecuencias sobre el comercio energético, los costos de producción y transporte, las expectativas de inflación y las decisiones de inversión.
Desde el comienzo de la intervención militar de Estados Unidos e Israel en Irán, el precio del barril de Brent pasó de aproximadamente US$72,5 a US$104, una suba del 44%. En el mismo período, el West Texas Intermediate (WTI), referencia del mercado estadounidense, avanzó desde US$67 hasta cerca de US$91, equivalente a un incremento del 37%.
La evolución de las cotizaciones estuvo marcada por sucesivas escaladas militares, negociaciones diplomáticas sin resultados definitivos y nuevas ofensivas iraníes que buscaron restringir el abastecimiento energético regional.
En una primera etapa, el principal foco de preocupación fue el estrecho de Ormuz, una vía marítima estratégica por la que circula cerca de una quinta parte del petróleo mundial. Las restricciones al transporte interrumpieron exportaciones, obligaron a reducir la producción en varios países del Golfo y provocaron fuertes aumentos de precios. En abril, el Brent físico llegó a registrar valores cercanos a los US$138 por barril.
Las consecuencias no quedaron limitadas al mercado petrolero. El encarecimiento del crudo se trasladó a los combustibles y al transporte, al tiempo que aumentó la incertidumbre sobre la inflación y el ritmo de crecimiento de la economía global.
Durante los últimos meses, las tensiones se extendieron a otros puntos estratégicos. La intensificación de los ataques de los hutíes en el mar Rojo, las amenazas sobre el estrecho de Bab el-Mandeb y las ofensivas contra infraestructura petrolera saudita, incluido un ataque reciente al aeropuerto de Riad, abrieron nuevos focos de preocupación.
En septiembre, los ataques contra el oleoducto Este-Oeste de Arabia Saudita, una de las principales rutas alternativas al estrecho de Ormuz, interrumpieron temporalmente el transporte de más de cinco millones de barriles diarios. Como consecuencia, el Brent físico volvió a escalar hasta los US$131.
El escenario contrasta con el que predominaba antes de la guerra. En ese momento, las proyecciones apuntaban a una sobreoferta mundial de petróleo, con el Brent en torno a los US$70 y expectativas de nuevas bajas, debido a que la producción crecía por encima de la demanda.
Frente a las dificultades actuales, las principales economías del G7 acordaron acelerar la liberación de alrededor de 100 millones de barriles de sus reservas estratégicas. Al mismo tiempo, la OPEP+ mantiene bajo revisión su política de producción, en un contexto en el que la recuperación de los flujos comerciales continúa condicionada por el conflicto.
Las medidas buscan amortiguar las consecuencias económicas de un mercado energético sometido a restricciones de oferta y a una elevada volatilidad.
La brecha entre el Brent y el WTI refleja los costos del transporte
Nicolás Núñez, investigador del CIEN y especialista en geopolítica y mercados, sostuvo que los inversores comenzaron a incorporar de manera más directa los riesgos de una guerra en una región por la que circula aproximadamente una quinta parte del petróleo mundial.
Para explicar el comportamiento de los precios, retomó las teorías de Thomas Schelling sobre la credibilidad de los compromisos y de James Fearon sobre las señales difíciles de revertir. Desde esa perspectiva, señaló que el mercado dejó de reaccionar únicamente a los anuncios y pasó a prestar mayor atención a las consecuencias materiales del conflicto.
En palabras de Núñez, “el mercado ya no pricea palabras baratas, sino ‘señales costosas de revertir’”, entre las que incluyó el aumento de los fletes, las primas de los seguros y la cantidad de barriles que efectivamente logra llegar a destino.
El especialista explicó que el piso de precios del crudo pasó de un rango de entre US$60 y US$65 a otro de entre US$85 y US$90 desde agosto. Según su análisis, los costos logísticos podrían mantenerse elevados hasta 2027.
Otro indicador relevante es la diferencia entre las cotizaciones del Brent y el WTI. De acuerdo con Núñez, esa brecha se amplió del 8% al 12% respecto del precio del WTI, lo que refleja las distintas condiciones de comercialización y transporte de ambas referencias.
La diferencia responde, en parte, a sus características físicas y geográficas. El Brent se forma en el mercado marítimo y está más expuesto al costo de los fletes y a las primas de seguro, mientras que el WTI se encuentra respaldado por la producción estadounidense, que el especialista describió como récord.
Sin embargo, ambos precios siguen conectados por el comercio internacional. Por eso, Núñez consideró que la diferencia entre las dos referencias permite observar cuánto cuesta transportar petróleo por vía marítima y qué nivel de riesgo implica ese movimiento.
La recuperación parcial de algunos flujos tampoco significa que el abastecimiento haya vuelto a la normalidad. Aunque instalaciones como Ras Tanura retomaron operaciones, persisten daños en infraestructura energética crítica cuya reparación podría demandar años. A esto se suma la reducción de las reservas estratégicas, que refuerza la demanda preventiva de crudo.
Ignacio Baratta, operador de petróleo crudo de Quintana Energy, también consideró elevados los precios actuales. Como antecedente, recordó que durante la tregua el Brent había retrocedido desde US$71 hasta US$68,5 en pocas ruedas.
Sin embargo, el fracaso de las negociaciones y la proximidad del invierno en el hemisferio norte modificaron nuevamente las perspectivas. Los márgenes de refinación, que ya se encontraban en niveles elevados, se ampliaron ante las dificultades para garantizar el suministro de combustibles.
Baratta señaló que la caída de la oferta de productos refinados convirtió a la refinación en uno de los principales cuellos de botella del mercado internacional. Además, vinculó la ampliación de la brecha entre el Brent y el WTI con el encarecimiento de los fletes y con la necesidad de abastecer a Asia desde nuevos puntos de origen.
La disminución de los inventarios reduce, a su vez, la capacidad del mercado para absorber nuevas interrupciones. Los daños en las refinerías y las restricciones logísticas podrían demorar la recuperación del suministro de combustibles incluso si se normalizara el tránsito marítimo.
El operador también advirtió sobre un desacople inusual entre el precio del crudo físico y el financiero. Esa diferencia, según su interpretación, podría estar reflejando expectativas de una resolución del conflicto que todavía no se tradujeron plenamente en una normalización del abastecimiento.
Cómo se traslada la crisis petrolera a los mercados financieros
El impacto del petróleo sobre los mercados de capitales no depende solamente del nivel de las cotizaciones. También se transmite a través de la inflación, las tasas de interés, los costos empresariales y las perspectivas de crecimiento económico.
Núñez recurrió al enfoque del economista Lutz Kilian, que distingue los efectos de los cambios en el precio del petróleo según respondan a variaciones de la oferta o de la demanda. En el escenario actual, el especialista identificó un shock de oferta: las restricciones al abastecimiento sostienen las presiones inflacionarias y complican el proceso de desaceleración de los precios.
En Estados Unidos, el índice de precios al consumidor pasó del 4,2% interanual en mayo al 3,35% en agosto, según los datos consignados en el análisis original. En ese contexto, la Reserva Federal volvió a subir las tasas de interés en septiembre, por primera vez desde 2023.
El incremento de las tasas reales, combinado con una oferta récord de deuda, elevó el costo del financiamiento. Núñez resumió ese fenómeno al señalar que “lo que sube es el premio que se exige por prestar, no solo la inflación esperada”.
Las consecuencias alcanzan a los bonos de largo plazo, los servicios públicos y los mercados emergentes. El análisis citado registró una caída anual del 8% en el sector de servicios públicos y un retroceso del 2,9% de los mercados emergentes durante septiembre.
En sentido contrario, el sector energético encabezó las ganancias, con una suba del 39%, aunque con episodios de volatilidad. El consumo defensivo tampoco funcionó como refugio frente a las turbulencias.
La tecnología, por su parte, mostró mayor resistencia: el Nasdaq acumulaba un avance del 21% desde febrero. Sin embargo, Núñez advirtió sobre la elevada concentración de las empresas tecnológicas en el índice S&P 500 y sobre su exposición a nuevas subas de las tasas reales.
Baratta planteó otro elemento para evaluar el impacto del crudo: el petróleo caro también puede debilitar el consumo y la actividad económica. Por ese motivo, la incidencia sobre la política monetaria dependerá de cuánto tiempo se mantenga el shock de precios.
Entre los sectores que podrían beneficiarse, el especialista mencionó a los productores de petróleo ubicados fuera de las zonas afectadas por el conflicto y a las refinerías que cuentan con un suministro estable.
En cambio, las aerolíneas, las empresas de transporte y logística y las industrias que utilizan grandes cantidades de derivados del petróleo enfrentan mayores costos. La magnitud del impacto dependerá de sus mecanismos de cobertura y de su capacidad para trasladar los aumentos a los precios finales.
No obstante, Baratta advirtió que una mejora operativa no necesariamente se traduce en una suba de las acciones. Las cotizaciones también dependen de las expectativas que los inversores ya hayan incorporado a las valuaciones.
Los tres escenarios para el petróleo durante los próximos meses
Para el horizonte de los próximos tres a seis meses, Núñez y Baratta identificaron tres escenarios posibles para la evolución del crudo. Las estimaciones son rangos orientativos de cotización, no promedios anuales, y están condicionadas principalmente por la evolución de la guerra y la capacidad de recuperar el abastecimiento.
1. Escenario optimista: normalización y recuperación de los flujos
La alternativa más favorable para una baja sostenida de los precios contempla acuerdos verificables, la reapertura del estrecho de Ormuz, una reducción de los riesgos para la infraestructura energética y la recuperación de las exportaciones.
En ese escenario, Baratta proyectó un Brent de entre US$75 y US$85 por barril y un WTI de entre US$65 y US$75. Núñez, por su parte, estimó que el Brent podría ubicarse entre US$80 y US$90.
Ambos señalaron que la reconstrucción de inventarios limitaría la velocidad de la caída. Baratta también incorporó la posibilidad de una recuperación de las compras de China, que podría sostener parte de la demanda.
Núñez descartó, en ese marco, un regreso a los US$60 que se contemplaban antes de la guerra, debido a que los costos logísticos y los riesgos sobre la infraestructura podrían seguir teniendo incidencia aun después de una normalización parcial.
2. Escenario moderado: restricciones persistentes y precios elevados
La segunda alternativa supone que el conflicto continúa sin una escalada decisiva, pero tampoco se alcanza una recuperación plena del abastecimiento.
Este escenario incluye flujos comerciales parciales, ataques esporádicos contra rutas alternativas, costos logísticos elevados y dificultades para recuperar la oferta de combustibles refinados.
Para esa situación, ambos especialistas coincidieron en un rango de entre US$95 y US$110 para el Brent. Baratta ubicó al WTI entre US$85 y US$100.
Núñez denominó esta posibilidad como un escenario de “fricción administrada”. Bajo esas condiciones, el mercado continuaría expuesto a interrupciones del suministro y las tasas de interés podrían permanecer elevadas durante más tiempo, en función de la persistencia de las presiones inflacionarias.
3. Escenario pesimista: nueva escalada militar y riesgo de interrupciones
La alternativa más desfavorable contempla una intensificación de las operaciones militares, con ataques severos contra productores estratégicos, el estrecho de Ormuz o las rutas alternativas de abastecimiento.
En ese caso, ambos especialistas proyectaron un Brent de entre US$120 y US$140 por barril. Baratta estimó que el WTI podría ubicarse entre US$105 y US$125, con posibilidad de registrar picos superiores.
Núñez recordó que el Brent físico ya había alcanzado los US$138 el 7 de abril y los US$131 el 15 de septiembre, en episodios asociados con interrupciones específicas del suministro.
La duración de un shock de esa magnitud dependería de la capacidad de respuesta de los productores, del nivel de reservas disponibles y de la evolución de la demanda. Por eso, un salto de precios no determinaría por sí solo cuánto tiempo permanecerían las cotizaciones en niveles elevados.
Las variables que pueden anticipar el próximo movimiento
El seguimiento de los próximos meses estará centrado en la recuperación efectiva del abastecimiento. Para Baratta y Núñez, no alcanza con observar los anuncios diplomáticos: será necesario comprobar si los volúmenes transportados y exportados vuelven a niveles compatibles con una normalización del mercado.
Entre los indicadores principales se encuentran la cantidad de petróleo que atraviesa el estrecho de Ormuz, la evolución de los ataques en el mar Rojo y el estado del oleoducto Este-Oeste de Arabia Saudita.
Baratta agregó otros factores: el nivel de inventarios, las compras de China, la demanda energética durante el invierno boreal y los costos de transporte. También mencionó la posibilidad de una prohibición estadounidense de exportar diésel como una variable que podría alterar los flujos comerciales.
Núñez, en tanto, destacó el comportamiento de las opciones sobre petróleo y las tasas reales de Estados Unidos como indicadores adelantados de las expectativas del mercado y de las condiciones financieras.
Las decisiones de la Reserva Federal y las elecciones legislativas de noviembre en Estados Unidos también forman parte de las variables a observar. A su vez, la capacidad efectiva de la OPEP+ para aumentar la producción y el uso de reservas estratégicas condicionarán el ritmo de recuperación de la oferta.
Las consecuencias para los mercados dependerán de cuál de los tres escenarios termine predominando. Una normalización del suministro favorecería, en principio, a las aerolíneas, el consumo y la tecnología, al reducir costos y aliviar las presiones inflacionarias.
Si persisten las restricciones, las petroleras, las refinerías y las empresas de gas natural licuado podrían sostener mejores márgenes operativos, mientras los bonos de largo plazo y los mercados emergentes continuarían expuestos a condiciones financieras más exigentes.
Una nueva escalada, por su parte, beneficiaría relativamente a los sectores de energía y defensa, al tiempo que perjudicaría a los países importadores netos de petróleo por el encarecimiento de sus compras externas.
Argentina: el superávit energético como amortiguador
Para Argentina, el impacto presenta una particularidad: el superávit energético puede amortiguar parte de las consecuencias comerciales de un petróleo más caro.
Núñez destacó que el país registró un saldo positivo de US$7.834 millones en el sector energético entre enero y agosto. Ese resultado constituye un factor de respaldo frente a las tensiones internacionales que afectan el abastecimiento y las cotizaciones.
Sin embargo, el beneficio comercial no elimina los riesgos financieros. El encarecimiento del crédito internacional aparece como una de las principales vías por las que la crisis podría repercutir sobre la economía argentina.
En definitiva, el rumbo del petróleo dependerá de la combinación entre la evolución militar, la recuperación de las rutas de abastecimiento, la disponibilidad de reservas y las decisiones de los principales productores. Los tres escenarios planteados por los especialistas muestran que una distensión podría moderar los precios, pero que las restricciones persistentes o una nueva escalada mantendrían la energía como una de las principales fuentes de incertidumbre para los mercados globales.
Más historias
El Niño afecta la producción de hortalizas: faltantes y fuertes aumentos en los precios
Las pymes reclaman una ley integral para frenar cierres y cuestionan la falta de respuestas del Gobierno
Del campo a la verdulería: El Niño provoca faltantes y subas de hasta un 400% en hortalizas