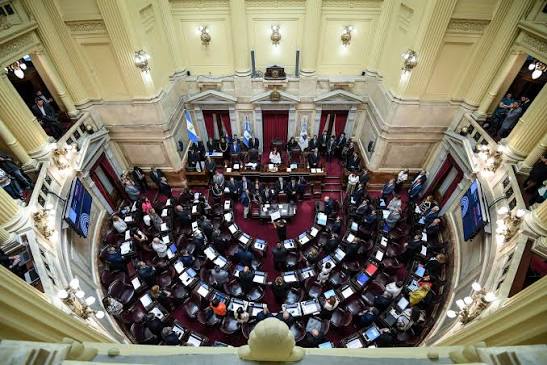
El plenario de las comisiones de Finanzas y Defensa del Consumidor tiene previsto avanzar este martes con los proyectos vinculados al endeudamiento. La oposición busca consensuar un dictamen de mayoría con límites a tasas y comisiones, mientras La Libertad Avanza trabaja en una iniciativa propia que todavía mantiene bajo reserva.
El debate sobre la morosidad familiar ingresa en una etapa decisiva dentro del Congreso de la Nación. Este martes, el plenario conjunto de las comisiones de Finanzas y de Defensa del Consumidor, del Usuario y de la Competencia tiene previsto tratar los distintos proyectos destinados a abordar el crecimiento de los atrasos en el pago de créditos y prevenir posibles abusos dentro del sistema financiero.
La jornada se desarrolla a partir del emplazamiento aprobado por la Cámara de Diputados el 26 de agosto, que estableció el plazo para que las comisiones avancen con el tratamiento. En ese escenario, los distintos bloques mantienen negociaciones para definir qué propuesta logra reunir las firmas necesarias para obtener un dictamen de mayoría.
La discusión tiene además una dimensión económica relevante: alrededor de 6 millones de personas registran actualmente deudas en situación de mora, con atrasos superiores a los tres meses. Distintos relevamientos recientes basados en información del Banco Central también muestran un fuerte crecimiento de los incumplimientos, particularmente entre los usuarios de financiamiento no bancario.
Dos propuestas con diferencias centrales
El escenario parlamentario presenta dos enfoques principales. Por un lado, el oficialismo de La Libertad Avanza mantiene bajo reserva el contenido definitivo de su proyecto. Según lo que trascendió sobre la iniciativa, el texto no incorporaría límites a las tasas de interés y pondría el foco en herramientas vinculadas con la información y protección del usuario.
Entre las medidas que se mencionan aparecen advertencias dirigidas a los consumidores, programas de educación financiera, acciones de concientización sobre el endeudamiento y la incorporación de mecanismos de doble autenticación para la contratación de determinados préstamos.
La propuesta oficialista se diferencia así de la alternativa que impulsa un conjunto de bloques opositores, que plantea intervenir de manera más directa sobre las condiciones del crédito.
La iniciativa de la oposición
El proyecto impulsado por Unión por la Patria, con el acompañamiento de bloques como Provincias Unidas, Encuentro Federal, la Coalición Cívica y Argentina Federal, propone declarar una emergencia crediticia durante 180 días, con la posibilidad de extenderla por otro período igual.
El texto opositor contempla límites a las tasas de interés nominales aplicadas a tarjetas de crédito y billeteras virtuales, además de establecer topes para gastos y comisiones. También propone mecanismos de refinanciación de las deudas con plazos de hasta 36 meses, de acuerdo con los montos involucrados.
Otro de los puntos centrales consiste en eliminar la totalidad de los intereses punitorios. Bajo ese esquema, quedarían vigentes el capital original de la deuda y los intereses compensatorios.
La iniciativa también busca intervenir sobre la forma en que las plataformas digitales determinan las condiciones crediticias para cada usuario. En particular, plantea otorgar herramientas a Defensa del Consumidor para exigir información sobre los algoritmos utilizados en los sistemas de scoring de las billeteras virtuales, con el objetivo de transparentar la determinación de las tasas y otras condiciones de financiamiento.
Un escenario de endeudamiento creciente
El trasfondo del debate parlamentario está marcado por el aumento de la cantidad de personas con dificultades para cumplir sus compromisos financieros.
Entre febrero de 2024 y julio de 2026, según los datos incluidos en la información de base, el volumen de créditos otorgados aumentó un 8%, mientras que la cantidad de deudores morosos creció un 80%, al pasar de aproximadamente 3,3 millones a 6 millones de personas.
Los registros disponibles muestran además diferencias entre los distintos tipos de financiamiento. El 12,8% de los créditos bancarios presenta irregularidades en los pagos, mientras que entre los préstamos otorgados por plataformas fintech y billeteras virtuales la proporción llega al 25%, de acuerdo con los datos consignados para el debate. Otros relevamientos recientes también ubican la mora de las billeteras digitales en niveles elevados.
Una característica que atraviesa la discusión es el destino del dinero solicitado. Una parte significativa del financiamiento está vinculada con gastos esenciales, entre ellos medicamentos, alimentos y servicios básicos.
La negociación por las firmas
Con el vencimiento del plazo para avanzar hacia un dictamen, las negociaciones entre los bloques se intensificaron. La oposición necesita reunir firmas suficientes para convertir su iniciativa en el dictamen de mayoría, por lo que el resultado depende de acuerdos con sectores que no forman parte de Unión por la Patria.
Entre los legisladores cuyos respaldos son considerados relevantes aparecen Nicolás Massot, de Encuentro Federal; Yolanda Vega y Bernardo Biella, de Argentina Federal; y representantes de Provincias Unidas vinculados con el diputado Pablo Juliano.
La disputa se desarrolla, de este modo, voto a voto dentro de las comisiones. El oficialismo busca sumar aliados alrededor de su propuesta, mientras los bloques opositores intentan cerrar un texto común que reúna las firmas necesarias para avanzar con un dictamen propio.
Algunos espacios que no cuentan con representantes en las comisiones no necesitan aportar firmas durante esta instancia, aunque sus votos podrían resultar relevantes si alguno de los proyectos logra llegar posteriormente al recinto.
Qué se define en esta instancia
El plenario de este martes no supone todavía la aprobación definitiva de una ley. El objetivo inmediato es determinar qué texto consigue el respaldo necesario dentro de las comisiones para convertirse en dictamen y continuar su recorrido parlamentario.
El eje de la discusión queda planteado entre dos estrategias diferentes: una propuesta oficialista que, de acuerdo con lo trascendido, prioriza herramientas de información, educación financiera y seguridad en la contratación del crédito, y una iniciativa opositora que propone establecer límites sobre tasas, comisiones e intereses punitorios, además de mecanismos de refinanciación y mayor transparencia sobre los sistemas de scoring.
El resultado de las negociaciones determinará qué posición logra avanzar en el Congreso frente a un escenario de creciente morosidad y endeudamiento de los hogares.
Más historias
Kicillof lidera la valoración positiva y el peronismo se impone a LLA en las proyecciones para 2027
Milei endurece su discurso mientras crecen las diferencias con sus aliados y aumenta la tensión antes de la visita del Papa
La oposición reclama que Santilli, Monteoliva y Quirno expliquen la salida de Flávio Bolsonaro de Brasil