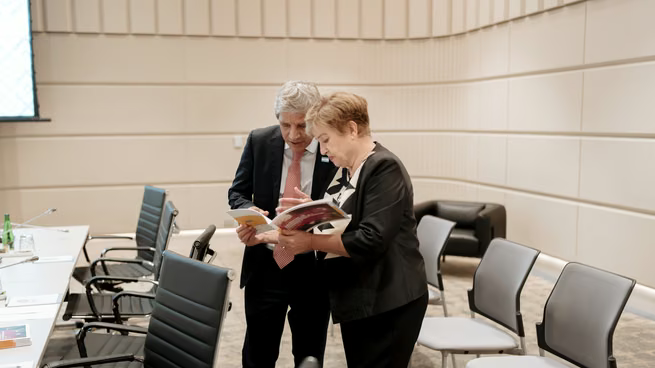
Kristalina Georgieva valoró la disciplina fiscal del Gobierno argentino tras reunirse con Luis Caputo y Santiago Bausili. Aunque el Fondo Monetario Internacional daría por cumplidos los objetivos del primer semestre, las cifras quedaron por debajo de las metas revisadas. Además, la menor previsión de crecimiento para 2026 abre interrogantes sobre el resultado fiscal anual y los próximos pasos del acuerdo.
El Fondo Monetario Internacional (FMI) avanza en la tercera revisión del programa económico argentino con la atención puesta en el cumplimiento de las metas fiscales y en las perspectivas de crecimiento para 2026. En ese contexto, la directora gerente del organismo, Kristalina Georgieva, anticipó al ministro de Economía, Luis Caputo, que se darían por cumplidos los objetivos fiscales del primer semestre, pese a que los resultados quedaron levemente por debajo de los compromisos establecidos.
Tras reunirse con Caputo y el presidente del Banco Central, Santiago Bausili, Georgieva destacó la evolución de las cuentas públicas argentinas. En un mensaje publicado en su cuenta de la red social X, escribió: “Excelente reunión con el ministro Luis Caputo y el presidente del Banco Central, Santiago Bausili”. También valoró las mejoras en los fundamentos económicos y la resiliencia del país, vinculándolas con la disciplina fiscal en un escenario internacional en el que numerosos gobiernos enfrentan déficits elevados.
La titular del organismo agregó que los equipos técnicos trabajan de manera coordinada para finalizar las conversaciones correspondientes a la tercera revisión del acuerdo. El resultado de ese proceso será relevante para determinar cómo se evalúan los desvíos fiscales y qué ajustes podrían introducirse en los objetivos del programa.
Las metas del primer semestre y el margen de incumplimiento
El antecedente inmediato se encuentra en el informe técnico de la segunda revisión del acuerdo, que evaluó los resultados del período comprendido entre enero y marzo. En ese documento, el FMI ya había modificado los objetivos previstos para mediados de año ante las dificultades para alcanzar las proyecciones fiscales iniciales.
La meta de junio había quedado fijada en un superávit primario de $6,861 billones. Sin embargo, el resultado acumulado alcanzó los $6,287 billones, por lo que se registró una diferencia de $574.000 millones respecto del objetivo revisado.
El Gobierno ya había recibido una dispensa, conocida como waiver, por el incumplimiento de las metas fiscales correspondientes a la segunda revisión. En aquella instancia, el objetivo de junio se redujo de $8,458 billones a $6,861 billones, una modificación de $1,597 billones. Aun con esa flexibilización, el resultado final volvió a quedar por debajo de lo acordado.
La debilidad de la actividad económica aparece como uno de los factores que ayudan a explicar las dificultades para alcanzar los objetivos originales. Al mismo tiempo, el sostenimiento del ancla cambiaria y de la disciplina fiscal forma parte de la estrategia económica del Gobierno.
Dentro del propio organismo también hubo planteos sobre la necesidad de que la recuperación alcance a una porción más amplia de la economía. En ese sentido, la economista Gita Gopinath había mencionado la importancia de aplicar medidas que permitan que el crecimiento del producto bruto interno (PBI) sea más generalizado.
Pese a las diferencias entre las metas y los resultados, el superávit fiscal argentino constituye un elemento valorado por el FMI y otros organismos internacionales, especialmente frente a los déficits que presentan numerosas economías del mundo.
Menor crecimiento previsto para 2026
Otro elemento que incide en la discusión fiscal es el cambio en las proyecciones de actividad económica. En su informe de Perspectivas Económicas Mundiales (World Economic Outlook, WEO), difundido durante las reuniones internacionales celebradas en Tailandia, el FMI redujo su estimación de crecimiento para Argentina en 1,4 puntos porcentuales.
La previsión anterior contemplaba una expansión del 3,5% para 2026. La nueva estimación, en cambio, ubica el crecimiento esperado en el 2,1%.
La revisión introduce un interrogante sobre la consistencia entre las proyecciones de actividad y las metas fiscales anuales. Una economía que crece menos de lo previsto puede modificar las condiciones sobre las que se construyeron las estimaciones de ingresos y gastos públicos, aunque el impacto concreto depende de distintos factores.
En la segunda revisión del acuerdo se había mantenido el objetivo anual de superávit primario en $16,2 billones. Sin embargo, la actualización de las perspectivas económicas y las cifras incorporadas al proyecto de Presupuesto 2027 abren la posibilidad de que esa meta vuelva a ser evaluada durante las conversaciones con el organismo.
El Presupuesto 2027 y una posible revisión de la meta anual
El proyecto de Presupuesto 2027, que comenzó a debatirse en la Comisión de Presupuesto y Hacienda de la Cámara de Diputados, contempla para 2026 un superávit primario de $15,5 billones, equivalente al 1,3% del PBI.
La cifra se ubica por debajo del objetivo de $16,2 billones, que representaba el 1,4% del producto. La diferencia es de aproximadamente $700.000 millones.
La distancia entre ambas proyecciones alimenta las expectativas de una eventual modificación de la meta anual en la tercera revisión del acuerdo. No obstante, el ajuste todavía dependerá de las conversaciones entre el Gobierno argentino y los equipos técnicos del FMI.
El contraste entre los objetivos acordados con el organismo y los números incluidos en el proyecto presupuestario muestra que el cumplimiento de la meta fiscal anual enfrenta dificultades. También pone en discusión si las previsiones originales deben adecuarse a un escenario de crecimiento económico más moderado.
Los desembolsos pendientes, bajo seguimiento
Los desvíos registrados durante 2026 no necesariamente implican una interrupción de los fondos pendientes del programa. De acuerdo con el escenario planteado en la información disponible, los incumplimientos no tendrían una magnitud que obligue al FMI a frenar los desembolsos restantes del año, que ascienden a unos US$800 millones.
La definición dependerá de la evaluación que realice el organismo durante la tercera revisión y de las condiciones que se establezcan para continuar con el acuerdo.
Por ahora, la discusión se concentra en tres aspectos: la diferencia entre los resultados fiscales y las metas revisadas, la reducción de las expectativas de crecimiento para 2026 y la posibilidad de adecuar el objetivo anual de superávit primario.
El reconocimiento de Georgieva a la disciplina fiscal argentina constituye una señal favorable para el Gobierno, pero no elimina la necesidad de evaluar los resultados concretos ni anticipa por sí solo las condiciones finales de la revisión. La evolución de las cuentas públicas y las negociaciones técnicas serán determinantes para conocer el alcance de los eventuales cambios y el futuro de los desembolsos pendientes.
Más historias
El Niño afecta la producción de hortalizas: faltantes y fuertes aumentos en los precios
Las pymes reclaman una ley integral para frenar cierres y cuestionan la falta de respuestas del Gobierno
Del campo a la verdulería: El Niño provoca faltantes y subas de hasta un 400% en hortalizas