La producción manufacturera y la construcción mejoraron frente a julio, pero permanecieron en terreno negativo en la comparación interanual. La industria cayó 3,2% y la construcción 4,4% en agosto, mientras el REM redujo por cuarto mes consecutivo su expectativa de crecimiento para 2027 y bajó a 1,5% la estimación para 2026.
Los últimos datos de actividad volvieron a mostrar una economía con señales contrapuestas. En agosto, tanto la industria manufacturera como la construcción registraron una mejora respecto de julio, pero las dos actividades continuaron por debajo de los niveles alcanzados un año atrás.
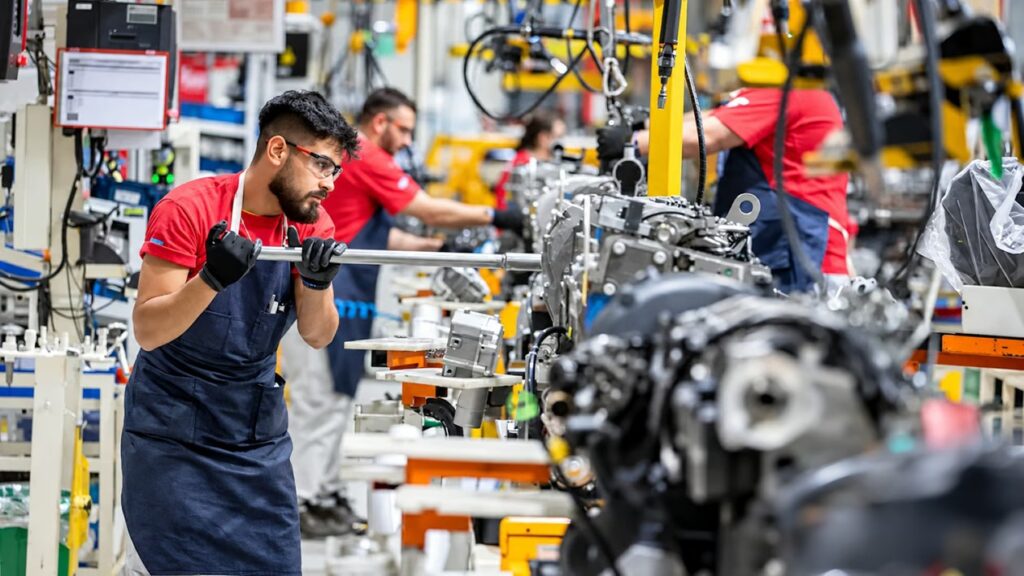
La industria cayó 3,2% interanual en agosto, mientras que la construcción retrocedió 4,4%. En términos mensuales y con las series desestacionalizadas, en cambio, la industria avanzó 1,9% y la construcción 0,4%. El contraste entre ambos indicadores es central para interpretar el escenario: hubo una recuperación respecto del mes previo, pero todavía no alcanza para revertir el deterioro acumulado en la comparación anual.
Al mismo tiempo, las expectativas privadas continuaron ajustándose a la baja. El Relevamiento de Expectativas de Mercado (REM) correspondiente a septiembre, publicado por el Banco Central, redujo nuevamente sus proyecciones de crecimiento para 2026 y 2027. El relevamiento reunió las respuestas de 44 participantes, entre consultoras, centros de investigación y entidades financieras.
Industria: mejora mensual, pero todavía con muchas ramas en caída
El Índice de Producción Industrial Manufacturero (IPI manufacturero) registró en agosto una suba mensual desestacionalizada de 1,9%. Sin embargo, frente a agosto de 2025 presentó una caída de 3,2%.
En el acumulado de los primeros ocho meses de 2026, la actividad industrial disminuyó 2,7% respecto del mismo período del año anterior. Además, el índice de tendencia-ciclo cayó 0,6% frente a julio, otra señal que permite matizar el rebote mensual.
El deterioro tampoco fue uniforme entre los distintos sectores. De las 16 divisiones de la industria manufacturera, 11 registraron bajas interanuales.
Entre las mayores caídas aparecen maquinaria y equipo, con un retroceso del 24%; otros equipos, aparatos e instrumentos, con 20,6%; prendas de vestir, cuero y calzado, con 14,7%; productos de metal, con 9,6%; y vehículos automotores, carrocerías, remolques y autopartes, con 8,8%.
El dato muestra que el aumento mensual de agosto no necesariamente representa una recuperación consolidada. El sector pudo producir más que en julio, pero una parte importante de sus ramas todavía se encuentra por debajo del nivel de un año atrás.
Construcción: un comportamiento similar
La construcción presentó una dinámica parecida.
El indicador sintético de la actividad de la construcción subió 0,4% mensual en agosto en la serie desestacionalizada, pero mostró una caída de 4,4% interanual. En el acumulado enero-agosto, en cambio, registra un crecimiento de 0,8%.
También en este caso aparece una diferencia entre el dato mensual y la tendencia. El índice de tendencia-ciclo cayó 1,1% en agosto frente al mes anterior.
Por lo tanto, la mejora respecto de julio no alcanza por sí sola para afirmar que la actividad haya iniciado una recuperación sostenida. El resultado anual continúa mostrando una contracción y la evolución de la tendencia-ciclo agrega un elemento de cautela.
El Gobierno pone el foco en el rebote mensual
El ministro de Economía, Toto Caputo, destacó justamente la mejora observada durante agosto.
El funcionario señaló que tanto la industria como la construcción crecieron frente a julio y remarcó que seis de las nueve categorías en las que se desagrega el índice de producción industrial registraron crecimiento en la comparación mensual.
Ese enfoque pone el acento en la recuperación de corto plazo. Los datos del INDEC, sin embargo, permiten observar simultáneamente la otra cara del escenario: pese al rebote mensual, la industria todavía acumula una caída de 2,7% en ocho meses y la construcción permanece 4,4% por debajo de agosto de 2025.
La diferencia entre ambas lecturas resulta importante porque una mejora mensual puede ser el comienzo de una recuperación, pero también puede representar solamente una corrección después de un mes particularmente débil.
El mal desempeño de julio pesa sobre las expectativas
La preocupación del mercado no surge únicamente de los datos de agosto.
Durante julio, el Estimador Mensual de Actividad Económica (EMAE) había registrado una caída mensual desestacionalizada de 2,9%. Ese retroceso tuvo un impacto importante sobre las estimaciones correspondientes al tercer trimestre.
El REM de septiembre proyectó una contracción de 1% trimestral desestacionalizada para el período julio-septiembre. La estimación fue recortada en 2,1 puntos porcentuales respecto del relevamiento anterior.
Para el cuarto trimestre, en cambio, los analistas esperan un rebote de 1,8%, mientras que para el primer trimestre de 2027 proyectan un crecimiento de 0,7%.
El escenario implica que la mejora registrada en agosto y los primeros datos positivos que comenzaron a aparecer en septiembre todavía deberían ser suficientemente fuertes como para compensar el retroceso de julio.
El mercado redujo a la mitad su previsión para 2026
La modificación de las expectativas es especialmente significativa cuando se observa su evolución durante el año.
El REM de septiembre redujo la estimación de crecimiento del PBI para 2026 a 1,5%, desde el 2,1% previsto en la encuesta anterior. Para el promedio de los diez mejores pronosticadores, la estimación quedó todavía más abajo, en 1,2%.
La comparación con los pronósticos realizados algunos meses atrás muestra una corrección considerable. La expectativa que se ubicaba en torno al 3% a mitad de año terminó reduciéndose hasta 1,5%.
Estudios Económicos de Banco Provincia destacó precisamente esa evolución: según su análisis, la expectativa de crecimiento pasó de 3% en junio a 1,5% en septiembre.
El dato adquiere relevancia porque la revisión no estuvo acompañada, según ese análisis, por shocks del tipo de una sequía, una devaluación o una caída abrupta del salario real. La corrección refleja, en buena medida, un cambio en la percepción sobre la capacidad de la economía para sostener el ritmo de actividad esperado.
2027 también entra en revisión
La modificación de las previsiones ya no se limita a 2026.
El REM redujo por cuarto mes consecutivo su expectativa de crecimiento para 2027. La estimación pasó de 3,1% en mayo a 2,47% en septiembre.
El economista Andrés Reschini señaló que la baja de las proyecciones para 2027 se produjo durante cuatro relevamientos consecutivos, mientras que Lorenzo Sigaut Gravina, director de Equilibra, ubicó actualmente la expectativa privada alrededor del 2,5%, frente al 3,2% que se esperaba a fines de 2025.
El movimiento muestra que el mercado está incorporando un escenario de crecimiento más moderado también para el próximo año, cuando se desarrollará el calendario electoral presidencial.
No se trata de una previsión sobre el resultado de esas elecciones, sino de una revisión de las perspectivas económicas para un período en el que el escenario político puede convertirse en uno de los factores que condicionen las decisiones de consumo, inversión y financiamiento.
El límite que aparece detrás del crecimiento
Uno de los interrogantes centrales pasa por determinar qué sectores pueden sostener el crecimiento si la industria y la construcción continúan mostrando dificultades.
El economista Martín Polo resumió esa tensión al señalar que el ingreso de dólares comerciales contribuyó a la estabilidad cambiaria, pero que ese factor por sí solo no alcanza para resolver simultáneamente la inflación y el crecimiento.
La cuestión es relevante porque una economía puede mejorar algunos indicadores financieros o externos sin que esa mejora se traduzca automáticamente en mayor producción industrial, construcción, consumo e inversión.
En ese sentido, el escenario de agosto presenta una combinación de señales positivas y negativas: la actividad mensual se recuperó, pero los niveles interanuales siguen deprimidos en sectores relevantes y las expectativas de crecimiento continúan siendo revisadas a la baja.
El Banco Mundial también recortó sus previsiones
La revisión no se limita a las consultoras y bancos que participan del REM.
En su actualización de octubre, el Banco Mundial redujo su proyección de crecimiento para Argentina a 2,1% en 2026, frente al 3,6% que había estimado en junio. Para 2027 también recortó la previsión, de 3,7% a 3%.
El organismo, de todos modos, mantiene una lectura diferente sobre el ritmo de expansión: proyecta que Argentina acumule tres años consecutivos de crecimiento entre 2025 y 2027 y vincula esa trayectoria con la consolidación fiscal, reformas estructurales y una economía más abierta.
La diferencia entre las proyecciones del Banco Mundial y el REM también permite dimensionar el grado de incertidumbre existente. Mientras el mercado relevado por el BCRA espera un crecimiento de 1,5% para 2026 y 2,47% para 2027, el organismo internacional proyecta 2,1% y 3%, respectivamente.
Qué muestran en conjunto los datos
Los indicadores de agosto no permiten hablar de una caída lineal de la actividad, pero tampoco de una recuperación consolidada.
La industria y la construcción crecieron frente a julio, pero ambas permanecieron por debajo de los niveles de un año atrás. En la industria, además, la mayoría de las ramas relevadas continuó en terreno negativo y el acumulado anual sigue mostrando una contracción. En la construcción, el acumulado todavía es positivo, aunque agosto terminó con una caída interanual.
A esa fotografía se suma el fuerte retroceso de la actividad registrado en julio y, fundamentalmente, una sucesión de recortes en las expectativas de crecimiento.
El dato más relevante para el análisis no es solamente cuánto creció o cayó la economía en un mes determinado, sino qué capacidad tiene ese rebote para sostenerse. Por ahora, los indicadores muestran una recuperación mensual insuficiente para compensar completamente el deterioro previo y un mercado que, ante esa falta de tracción, continúa reduciendo sus previsiones para el crecimiento de 2026 y 2027.
Más historias
El Niño afecta la producción de hortalizas: faltantes y fuertes aumentos en los precios
Las pymes reclaman una ley integral para frenar cierres y cuestionan la falta de respuestas del Gobierno
Del campo a la verdulería: El Niño provoca faltantes y subas de hasta un 400% en hortalizas