
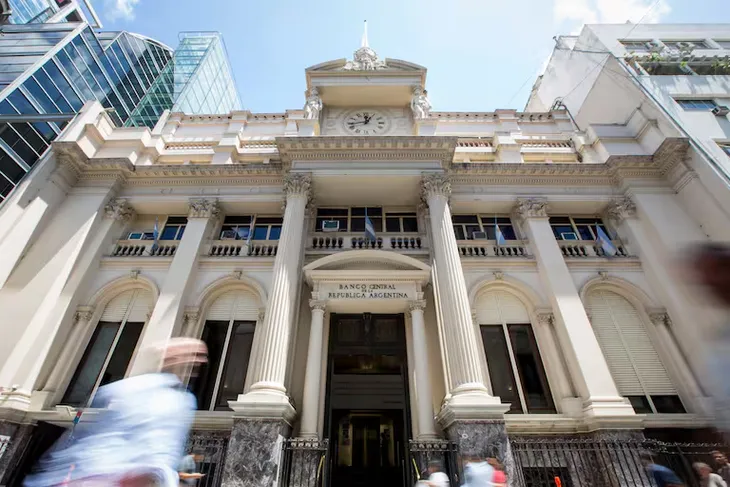
El mecanismo, denominado Cobro con Transferencia, permitirá que bancos y entidades habilitadas debiten automáticamente las cuotas de los préstamos desde una cuenta autorizada por el cliente. Sin embargo, desde el sector bancario anticipan que su utilización será limitada.
Desde el próximo lunes comenzará a funcionar un nuevo sistema para el cobro de cuotas de préstamos denominado Cobro con Transferencia (CCT). El mecanismo permitirá que bancos y proveedores no financieros de crédito debiten automáticamente el importe correspondiente a las cuotas desde una cuenta específica previamente indicada por el tomador del crédito.
La medida fue establecida por el Banco Central de la República Argentina (BCRA) mediante una resolución firmada el pasado 2 de marzo. Las entidades que integran el sistema financiero tuvieron tiempo hasta el 31 de agosto para adecuar sus sistemas y dejar operativo el nuevo mecanismo.
El CCT fue diseñado antes de que comenzara la actual crisis vinculada con la morosidad crediticia. Por ese motivo, las seis millones de personas que actualmente tienen dificultades para pagar sus créditos no tendrán modificaciones en su situación a partir de la puesta en marcha del sistema.
La nueva modalidad establece que la entidad que otorgó el préstamo solamente podrá debitar el importe de la cuota desde la cuenta en la que previamente fue desembolsado el crédito.
De esta manera, el mecanismo reemplaza al sistema DEBIN, utilizado hasta ahora para realizar este tipo de cobros. Ese instrumento había generado cuestionamientos debido a situaciones de fraude, ya que el usuario podía proporcionar su número de CBU a una persona o empresa para permitir el cobro de importes adeudados.
Fuentes de bancos privados confirmaron que el sistema estará operativo desde este lunes, aunque anticiparon que su implementación tendría un alcance limitado.
Las principales características del nuevo sistema
El régimen de Cobro con Transferencia establece una serie de condiciones para su funcionamiento.
Entre sus principales puntos, admite únicamente el cobro de cuotas fijas e iguales durante toda la vigencia del contrato.
Además, establece que la relación entre la cuota y los ingresos del tomador no podrá superar el 30% al momento de originarse el crédito, con el objetivo de prevenir situaciones de sobreendeudamiento.
El sistema también fija límites para los intentos de cobro. Se permitirá realizar un primer débito y, en caso de no contar con fondos suficientes, hasta dos reintentos adicionales, que podrán concretarse a las 48 y 96 horas.
Otro de los requisitos es el consentimiento explícito y único del cliente antes de que comiencen a realizarse los débitos correspondientes a las cuotas.
Las entidades prestamistas deberán, además, informar a los usuarios por medios electrónicos el día hábil anterior a que el importe sea debitado de la cuenta.
El cliente podrá revocar de manera inmediata la autorización otorgada, tanto ante la entidad que concedió el crédito como ante el proveedor de la cuenta desde la cual se realizarán los débitos.
El sistema estará limitado a entidades financieras y proveedores no financieros de crédito habilitados por el BCRA.
También se estableció un esquema de remuneración con un arancel mínimo del 0,6%, que deberá ser abonado por los prestamistas y distribuido proporcionalmente entre los participantes del sistema.
En los casos de fraude, la responsabilidad recaerá sobre el prestamista, una medida que busca alinear los incentivos para garantizar un uso responsable del nuevo mecanismo.
Los bancos anticipan una utilización limitada
Desde el sector bancario confirmaron que el sistema comenzará a funcionar este lunes, aunque consideran que su alcance será reducido.
La principal limitación está vinculada con que las cuotas solo podrán cobrarse desde las cuentas en las que previamente se haya depositado el crédito. Según fuentes del sector, esta condición podría desalentar a varias entidades, que no estarían dispuestas a realizar desembolsos en cuentas operadas por otros bancos o proveedores.
También existen dudas respecto del uso de las cuentas CVU de las billeteras virtuales. Desde los bancos señalan que, en muchos casos, estas cuentas no mantienen saldos disponibles porque los usuarios transfieren el dinero hacia cuentas vinculadas con fondos money market para obtener un rendimiento.
Por ese motivo, si una entidad financiera o una billetera virtual depositara un préstamo en una de estas cuentas, podría encontrarse con que no existan fondos suficientes al momento de intentar realizar el débito de la cuota.
Desde el sistema bancario consideran que el nuevo mecanismo podría resultar especialmente útil para financieras que ya depositan los créditos directamente en cuentas bancarias.
En esos casos, en lugar de esperar que el deudor realice una transferencia voluntaria para pagar la cuota, la entidad podrá efectuar el débito desde la cuenta autorizada.
Sin embargo, la expectativa del sector es que, al menos en una primera etapa, el uso del nuevo sistema no sea masivo.
Más historias
Deuda y FMI: el Tesoro afronta un vencimiento de US$800 millones mientras avanza la revisión del acuerdo
La pobreza volvió a crecer y alcanzó al 32,3% de la población durante el primer semestre
Corredor Andes-Atlántico: inversiones, energía y minerales en el nuevo acuerdo entre Argentina y Estados Unidos