
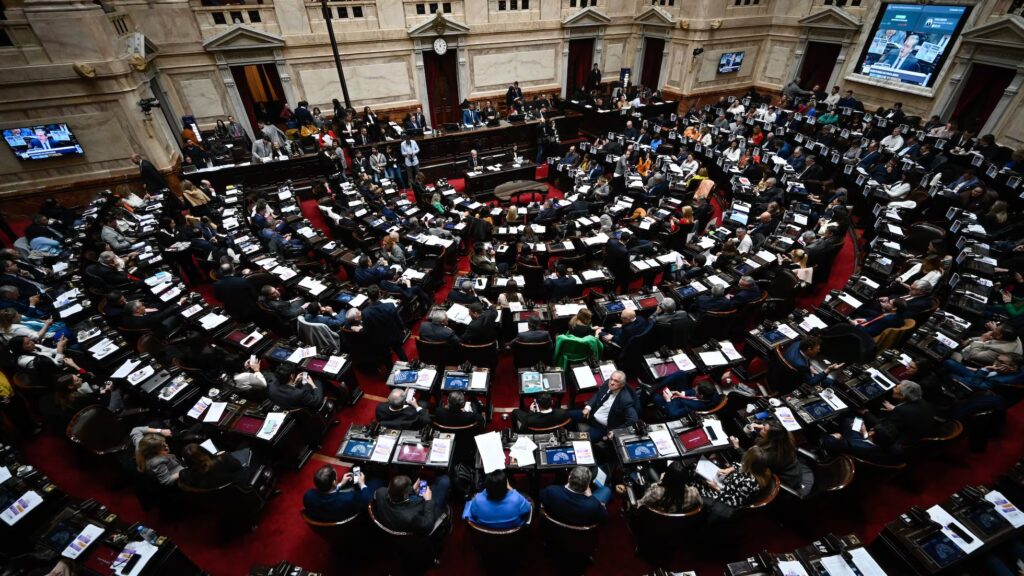
Las comisiones de Finanzas y Defensa del Consumidor de la Cámara Baja iniciarán un cronograma de reuniones para analizar las iniciativas sobre endeudamiento y morosidad familiar. El objetivo es reducir la cantidad de proyectos y alcanzar acuerdos antes del 29 de septiembre, fecha prevista para la firma de los dictámenes.
La Cámara de Diputados comenzará a debatir formalmente una de las problemáticas que atraviesan a numerosas familias: el endeudamiento y la morosidad vinculados al acceso al crédito.
Las comisiones de Finanzas y Defensa del Consumidor se reunirán este martes para comenzar a analizar las distintas iniciativas presentadas por los bloques opositores y avanzar en la búsqueda de un texto que pueda reunir consensos.
El debate fue habilitado después de que la Cámara Baja aprobara por unanimidad un emplazamiento que estableció un cronograma específico de trabajo y fijó el 29 de septiembre como fecha para la firma de los dictámenes.
En total, existen cerca de 50 proyectos relacionados con la problemática. La cantidad de propuestas refleja las distintas alternativas que comenzaron a plantearse desde la oposición para abordar las dificultades que enfrentan las familias que acumulan obligaciones financieras.
A ese conjunto se incorporó este lunes una iniciativa presentada por diputados cordobeses que responden al gobernador Martín Llaryora y forman parte del espacio Provincias Unidas.
La propuesta de Córdoba: refinanciar las deudas con créditos más accesibles
El proyecto impulsado por los diputados cordobeses propone crear una línea de préstamos destinada a personas que se encuentran en situación 2 o 3 de la Central de Deudores del Banco Central.
La idea consiste en permitir que esas personas puedan refinanciar sus obligaciones mediante nuevos créditos con plazos más extensos y un costo financiero menor.
La propuesta no contempla que el Estado se haga cargo directamente de las deudas privadas. En cambio, plantea un esquema en el que los préstamos sean otorgados por bancos que adhieran voluntariamente al programa.
Para reducir el costo financiero, esos créditos contarían con beneficios impositivos y también con fondeo proveniente del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES.
Los préstamos estarían denominados en UVA, tendrían una tasa máxima del 7,5% anual y contarían con un plazo de cinco años para su cancelación.
La diputada Alejandra Torres, una de las impulsoras de la iniciativa, defendió la necesidad de diferenciar entre el endeudamiento en sí mismo y las condiciones bajo las cuales las familias acceden al crédito.
“No hay un problema de deuda por irresponsabilidad. Tomar un crédito es parte de la dinámica de cualquier familia y motoriza el crecimiento, como ocurre en los países más desarrollados. El problema son las tasas desproporcionadas, por eso proponemos una salida donde cada parte hace su esfuerzo”, sostuvo.
El planteo busca, de esta manera, que el problema no sea abordado únicamente desde la perspectiva de quienes acumularon deudas, sino también desde las condiciones financieras que determinaron el costo de esas obligaciones.
Cómo será el debate en las comisiones
El cronograma definido por el emplazamiento aprobado la semana pasada contempla tres reuniones: este martes 15 de septiembre, el 22 de septiembre y el 29 de septiembre, todas a las 14.
La última jornada tendrá como objetivo avanzar con la firma de los dictámenes, es decir, los despachos que dejarán establecidas las posiciones que luego podrán ser debatidas por el pleno de la Cámara.
Las iniciativas fueron giradas a las comisiones de Finanzas y Defensa del Consumidor, pero no a la de Presupuesto y Hacienda.
La decisión fue recibida favorablemente por el bloque oficialista de La Libertad Avanza, conducido en Diputados por Gabriel Bornoroni. La posición del oficialismo parte de una premisa: las medidas que finalmente se acuerden no deberían generar impacto fiscal.
En paralelo, Santiago Pauli ya venía trabajando desde hacía aproximadamente dos semanas en reuniones con invitados y en un esquema de características similares al que finalmente fue impulsado mediante el emplazamiento.
Ahora, con el debate formalmente abierto, los bloques opositores buscarán reducir la cantidad de propuestas y acercar posiciones para evitar que las casi 50 iniciativas terminen compitiendo entre sí y dificulten la construcción de un texto común.
Los proyectos que aparecen mejor posicionados
Entre las iniciativas que actualmente tienen mayores posibilidades de formar parte de una propuesta consensuada aparecen las presentadas por el diputado radical Pablo Juliano y la legisladora de la Coalición Cívica, Mónica Frade.
También existen proyectos impulsados por diputados de Unión por la Patria.
Juliano propone crear un Régimen de Protección y Defensa de Usuarios Financieros y Prevención del Sobreendeudamiento en el Sistema de Crédito.
El objetivo de esa iniciativa es establecer herramientas para favorecer un acceso más responsable al financiamiento y prevenir que las personas lleguen a situaciones de sobreendeudamiento.
El proyecto también plantea aumentar la transparencia de las condiciones de contratación, reforzar la responsabilidad de las entidades financieras al momento de otorgar créditos y promover mecanismos de inclusión financiera.
La propuesta parte de la idea de que el acceso al crédito puede ser una herramienta para las familias, pero que debe estar acompañado por condiciones claras y mecanismos que permitan evitar que una persona quede atrapada en una acumulación de obligaciones que no puede afrontar.
La iniciativa de Mónica Frade, por su parte, pone el foco específicamente en las tarjetas de crédito.
Su proyecto plantea que las entidades emisoras permitan a los usuarios establecer límites de gasto definidos por ellos mismos.
La finalidad es que cada persona pueda establecer de antemano un límite sobre el uso de la tarjeta y, de esa manera, reducir el riesgo de acumular consumos que posteriormente se conviertan en una deuda difícil de cancelar.
La Libertad Avanza prepara su propia propuesta
Mientras la oposición intenta acercar las diferentes iniciativas, La Libertad Avanza comenzó a elaborar un dictamen propio.
El oficialismo pondrá el foco en uno de los elementos centrales del costo de cualquier préstamo: el Costo Financiero Total (CFT).
El CFT es el indicador que permite conocer cuánto termina pagando efectivamente una persona por un crédito, porque no contempla solamente la tasa de interés. También incorpora otros conceptos asociados al financiamiento, como comisiones, seguros y diferentes cargos.
La discusión sobre este indicador aparece así como uno de los puntos en los que el oficialismo busca concentrar su propuesta.
En las reuniones de la Mesa Política de la Casa Rosada, de las que participa el presidente de la Cámara de Diputados, Martín Menem, la senadora Patricia Bullrich presentó una propuesta orientada a mejorar la información que reciben los usuarios antes de contratar un préstamo.
La intención es que las personas puedan conocer con mayor claridad cuál será el costo real del financiamiento antes de asumir una nueva obligación.
El objetivo también es facilitar la comparación entre distintas alternativas de crédito, de manera que el usuario pueda evaluar las condiciones antes de aceptar un préstamo.
Bancos, fintech y Banco Central, en el centro de la discusión
La alternativa que analiza el oficialismo contempla la participación del Banco Central, los bancos y las empresas fintech tanto en los mecanismos de refinanciación como en la revisión de la forma en que se comunica el Costo Financiero Total.
De esta manera, la discusión no se limita exclusivamente a quienes tienen deudas. También alcanza a las entidades que ofrecen los productos financieros y a la forma en que presentan sus condiciones.
El punto central es que el usuario pueda identificar previamente cuánto terminará pagando y bajo qué condiciones, evitando que la información sobre el costo de un crédito quede fragmentada entre diferentes conceptos.
A partir de este planteo, La Libertad Avanza prepara un dictamen alternativo que buscará presentar el 29 de septiembre, justamente cuando las comisiones tienen previsto firmar los distintos despachos.
Del rechazo inicial a una propuesta propia
El proceso marca también un cambio en la posición del oficialismo frente al debate.
Durante las primeras etapas de la discusión, las principales iniciativas sobre endeudamiento familiar fueron impulsadas por bloques opositores. Ahora, La Libertad Avanza decidió avanzar con una alternativa propia.
El escenario que queda planteado es, por lo tanto, doble: por un lado, los bloques opositores deberán intentar ordenar las casi 50 propuestas existentes para construir un texto común; por otro, el oficialismo buscará presentar su propio dictamen, centrado especialmente en la transparencia del costo de los créditos.
El 29 de septiembre será la fecha clave para conocer hasta qué punto ambas estrategias pueden acercarse y qué propuestas logran convertirse en dictámenes con posibilidades de avanzar posteriormente en la Cámara de Diputados.
Más historias
Discapacidad y Presupuesto 2027: qué cambios propone el Gobierno y qué muestran los datos sobre pensiones y prestaciones
Milei y Netanyahu reforzaron su alianza en Nueva York en medio de la tensión por Gaza y Malvinas
Malvinas y la ONU: el dilema de Milei entre cuestionar el multilateralismo y recurrir a él