
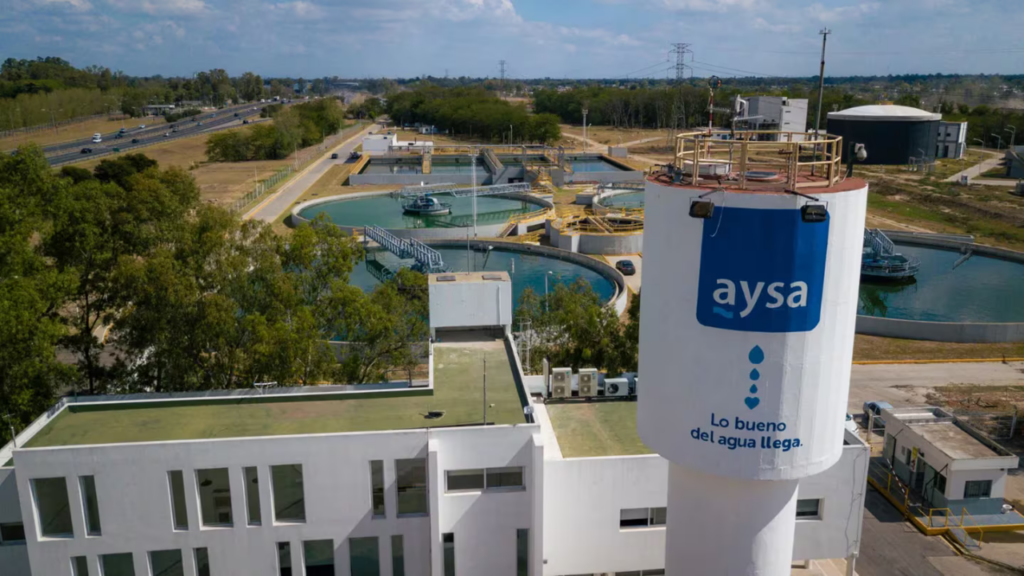
El grupo adjudicatario pagará USD 340 millones por el 90% de la compañía y está integrado por cuatro sociedades, dos de ellas extranjeras que avanzaron con su inscripción ante la IGJ después de la apertura de ofertas. Además, todavía no se conoce públicamente quién es el beneficiario final de PHX Aqua, la firma que concentrará el 55% de las acciones.
La privatización de Agua y Saneamientos Argentinos (AySA), la empresa responsable de brindar agua potable y servicios de desagües cloacales a cerca de 14 millones de habitantes de la Ciudad de Buenos Aires y el Conurbano bonaerense, avanza con una serie de interrogantes sobre la estructura empresarial del consorcio que resultó adjudicatario.
La principal incertidumbre está vinculada con la composición societaria del grupo que adquirirá el 90% de la compañía por USD 340 millones. Dos de las cuatro sociedades que integran el consorcio participaron del proceso licitatorio sin haber completado previamente su inscripción ante la Inspección General de Justicia (IGJ). A esto se suma que todavía no se informó públicamente quién es el beneficiario final de la firma extranjera que concentrará la mayor participación accionaria.
El operador estratégico estará conformado por Rowing SA, que tendrá el 20%; Transclor, con el 10%; Arcos Saneamento e Participações, con el 15%; y PHX Aqua AR BV, que reunirá el 55% de las acciones.
Las dos últimas compañías tienen origen extranjero. De acuerdo con los registros oficiales, cuando se abrieron las ofertas, el 8 de octubre de 2026, PHX Aqua todavía no había terminado su inscripción ante la IGJ. En el caso de la brasileña Arcos Saneamento, el trámite ni siquiera había comenzado.
La licitación se había iniciado el 14 de mayo y la adjudicación fue comunicada el 20 de octubre. Sin embargo, la documentación disponible muestra que las gestiones para regularizar la situación societaria de dos integrantes del grupo comprador continuaron después de esas instancias.
En el caso de PHX Aqua, el abogado porteño Fernando Horacio Cao se presentó ante la IGJ el 7 de septiembre en calidad de representante legal y solicitó la inscripción de la firma como sociedad extranjera. La compañía había sido constituida en Ámsterdam apenas 15 días antes. Su registro quedó finalmente completado el 21 de octubre, es decir, un día después de que se comunicara la adjudicación.
La situación de Arcos Saneamento presenta una particularidad adicional. La empresa brasileña tendrá a su cargo la función de socio técnico del operador que explotará los servicios de agua potable y cloacas durante un período de al menos 30 años. No obstante, su representante legal recién presentó la documentación ante la IGJ el 3 de noviembre: un mes después de la apertura de las ofertas y 15 días después de la adjudicación.
Ese mismo día se puso en marcha el denominado proceso de estudio precalificado, una instancia que debe ser evaluada por la Oficina de Sociedades Extranjeras del organismo.
Qué establece la normativa sobre las sociedades extranjeras
La participación de compañías extranjeras en una sociedad anónima argentina requiere cumplir con determinados procedimientos de inscripción. Según especialistas en derecho societario, esas formalidades deberían haberse completado antes de que las firmas intervinieran en la licitación.
El abogado Salvador Paz Menéndez, especialista en sociedades, explicó a TN que las compañías extranjeras que forman parte de una sociedad anónima registrada ante la IGJ deben inscribirse también en ese Registro Público para poder participar como accionistas. La exigencia está contemplada en el artículo 123 de la Ley General de Sociedades N.º 19.550.
El procedimiento contempla la presentación de distintos documentos. Entre ellos se encuentran el estatuto de la sociedad extranjera, un certificado que acredite su vigencia, una resolución de la casa matriz que autorice su participación en una sociedad anónima argentina y la aceptación del cargo por parte del representante legal designado. También debe informarse si esa persona está alcanzada por la condición de persona políticamente expuesta.
Uno de los aspectos centrales de estos requisitos es la identificación de los beneficiarios finales de la estructura empresarial. Se trata de determinar qué personas humanas ejercen el control directo o indirecto de una sociedad o tienen la capacidad de tomar las decisiones finales sobre ella.
«La declaración jurada de beneficiario final es obligatoria, es un requisito taxativo para la inscripción de la sociedad extranjera y de cualquier entidad jurídica», explicó Paz Menéndez. Según detalló, el documento debe permitir identificar a las personas físicas que ejercen ese control.
La normativa considera beneficiarios finales a quienes poseen, como mínimo, el 10% del capital o de los derechos de voto de una persona jurídica u otra estructura, además de quienes ejercen el control por otros mecanismos.
El especialista aclaró que esta identificación no consiste simplemente en informar quiénes son los accionistas de una compañía. La exigencia figuraba en la anterior Resolución General 7/2015 de la IGJ, pero fue eliminada mediante la Resolución 15/2024, en el marco de una modificación orientada a facilitar las inversiones extranjeras y reducir los requerimientos burocráticos.
La identidad del principal beneficiario de PHX Aqua sigue sin conocerse
En el caso de PHX Aqua, la identidad de su beneficiario final continúa sin hacerse pública, pese a que la compañía concentrará el 55% de las acciones del grupo comprador. La situación se mantiene a pocos días de que se formalice la privatización mediante la firma del contrato en el edificio central de AySA, ubicado sobre la calle Tucumán, en el microcentro porteño.
El medio que investigó la operación solicitó formalmente esa información a la IGJ, pero el organismo rechazó el pedido. La respuesta fue que «no se entregan copias simples ni certificadas de las Declaraciones Juradas de Beneficiario Final», sin precisar qué disposición normativa impediría brindar esos datos.
También se buscó obtener la información a través de Fernando Cao, representante legal de PHX Aqua, pero el abogado optó por no responder. Desde el grupo comprador tampoco identificaron a la persona que se encuentra detrás de la sociedad.
Los voceros del consorcio se limitaron a describirla como «un vehículo liderado por Walter Román y Mauricio Filiberti», cuya finalidad sería facilitar el acceso a inversores y financiamiento tanto del mercado local como del exterior.
La falta de información pública sobre el beneficiario final adquiere especial relevancia por la participación mayoritaria que tendrá PHX Aqua en la estructura accionaria de AySA y por el papel que desempeñará el consorcio en la prestación de servicios esenciales para millones de usuarios.
La cadena societaria de PHX Aqua y su conexión con un fondo de Curazao
PHX Aqua AR declaró como domicilio legal una oficina ubicada en Reconquista 336, octavo piso, en la Ciudad de Buenos Aires.
La sociedad fue constituida el 21 de agosto de 2026 en Países Bajos con el propósito de participar en la operación de AySA junto con Rowing, Transclor y Arcos Saneamento. En su estructura inicial declaró un capital de un euro y un único accionista: PHX Aqua Limited, una compañía creada en Londres durante el mismo período y con un capital de una libra.
Detrás de esa cadena aparece Phoenix Global Investment Fund, un fondo de inversión constituido en Curazao en 2016 y registrado bajo la normativa del Banco Central de Curazao y San Martín. Según la información publicada en su propio sitio web, la entidad no proporciona los nombres de las personas humanas que se encuentran detrás de su estructura.
El entramado también incluye a PHX Holding Argentina SA. El 4 de septiembre, la IGJ comenzó a tramitar su constitución mediante el mecanismo de «constitución urgente».
Entre los empresarios identificados dentro del grupo comprador se encuentran Mauricio Filiberti y Walter Román, quienes tienen actividades y relaciones comerciales en distintos sectores.
Filiberti, conocido como «el Rey del Cloro», es propietario de Transclor, una compañía dedicada a la producción a gran escala de productos químicos utilizados en los procesos de potabilización del agua. Hasta ahora, la firma era proveedora de AySA. Con la privatización, pasará a integrar el grupo que tendrá el control de la empresa a través de su participación accionaria.
Walter Román, en tanto, es ingeniero y propietario de Rowing SA, considerada la empresa principal del consorcio adjudicatario. La compañía desarrolla actividades de ingeniería y construcción y también presta servicios al Estado nacional. Además, Román participa de la reciente sociedad PHX Holding Argentina SA junto con Carla Pía Casali.
Los intereses de los accionistas también alcanzan al sector energético
La actividad comercial de los nuevos accionistas de AySA no se limita al negocio del agua potable y los desagües cloacales. Los empresarios que integran el consorcio también tienen presencia en el mercado energético, tanto en la distribución de electricidad como en el negocio del gas natural.
Mauricio Filiberti mantiene una participación indirecta en Edenor, la mayor distribuidora eléctrica del país, que está controlada por José Luis Manzano y Daniel Vila. La empresa abastece a una zona en la que viven aproximadamente diez millones de personas y, entre sus clientes, se encuentra la propia AySA.
La vinculación empresarial se concreta a través de Rochester Holdings, una sociedad perteneciente a la familia Filiberti y constituida en Londres, al igual que PHX Limited.
Walter Román también tiene participación en el mercado eléctrico mayorista mediante Alma Energía, lo que amplía el mapa de actividades de los empresarios que integran el consorcio comprador.
A estos intereses se suma el sector del gas natural. YPF anunció recientemente un acuerdo para venderle a Edenor sus acciones en Metrogas, otra distribuidora que presta servicios a millones de usuarios del Área Metropolitana de Buenos Aires. Si esa operación se concreta, las relaciones empresariales de los accionistas de AySA también se extenderán a ese segmento del mercado energético.
De esta manera, la composición del grupo comprador reúne intereses vinculados con el abastecimiento de agua, la provisión de insumos para potabilización, la electricidad y el gas. Esa convergencia de actividades forma parte de los aspectos que rodean la transferencia de la compañía estatal.
El caso AySA como antecedente para futuras privatizaciones
La venta de AySA representa una de las primeras grandes operaciones de privatización de empresas estatales impulsadas por el Gobierno de Javier Milei. El resultado del proceso también adquiere relevancia por el lugar que ocupa dentro del programa oficial de transferencia de compañías públicas al sector privado.
Otra de las firmas incluidas en ese esquema, Intercargo, tuvo una licitación que quedó desierta. Entre las próximas iniciativas del Gobierno aparecen los procesos vinculados con Belgrano Cargas, los trenes y distintas áreas del sector energético.
En ese escenario, el abogado Pablo Pirovano, presidente del Foro de Estudios sobre la Administración de Justicia (Fores), analizó el procedimiento de AySA en un artículo titulado «Privatizar sin mostrar las cartas», publicado en el sitio del estudio Pasbba Abogados.
Pirovano consideró que la privatización puede constituir una decisión adecuada frente a los resultados de las últimas décadas de administración estatal. Sin embargo, advirtió que una operación de semejante magnitud debe garantizar que la ciudadanía tenga acceso a información fundamental: qué se vende, cuál es su valor y quiénes son los compradores.
A criterio del especialista, el procedimiento presenta deficiencias en esos tres aspectos. También sostuvo que la experiencia de AySA establecerá un antecedente para las próximas operaciones de venta de empresas públicas que tiene previsto impulsar la administración nacional.
La discusión, por lo tanto, no se limita al monto de la operación ni a la transferencia de las acciones estatales. También involucra las condiciones bajo las cuales se seleccionó al grupo comprador, la regularidad de la documentación societaria y el nivel de información disponible sobre quienes estarán detrás de la nueva estructura de control.
Los argumentos del Gobierno sobre la gestión estatal de AySA
Desde la administración de Javier Milei sostienen que los 20 años de gestión estatal de AySA estuvieron marcados por un modelo de disfunción administrativa. Para respaldar esa posición, el Gobierno difundió cifras sobre los recursos que la compañía recibió del Tesoro Nacional durante ese período.
Según los datos oficiales presentados al anunciar la privatización, entre 2006 y 2023 la empresa recibió transferencias estatales por más de USD 13.400 millones.
Pese a esos aportes, el Ejecutivo afirmó que un tercio del área concesionada todavía no dispone de acceso a los servicios de agua potable y cloacas. Las cifras oficiales indican que la cobertura alcanza al 75% del área de concesión en materia de agua potable y al 64% en conexiones cloacales.
Estos números forman parte de los argumentos utilizados por el Gobierno para justificar el traspaso de la empresa al sector privado. Al mismo tiempo, la composición del consorcio adjudicatario, los trámites de inscripción de sus integrantes extranjeros y la falta de identificación pública del beneficiario final de PHX Aqua mantienen abiertos interrogantes sobre las condiciones de la operación.
La privatización de AySA se convierte así en una referencia para el programa de ventas de empresas públicas: además de definir quién asumirá la prestación de un servicio esencial durante las próximas décadas, el proceso pone en discusión los mecanismos de transparencia, control e información que acompañan la transferencia de activos estatales.
Más historias
Jubilaciones de diciembre: la mínima llegará a $523.929 con bono, pero acumula otra pérdida frente a la inflación
El empleo formal no encuentra piso: se destruyeron 386.200 puestos desde la llegada de Milei y crece el trabajo por cuenta propia
El derrumbe de Ueno Bank expuso el esquema laboral del Grupo Vázquez en Argentina: 900 trabajadores quedaron sin cobrar