
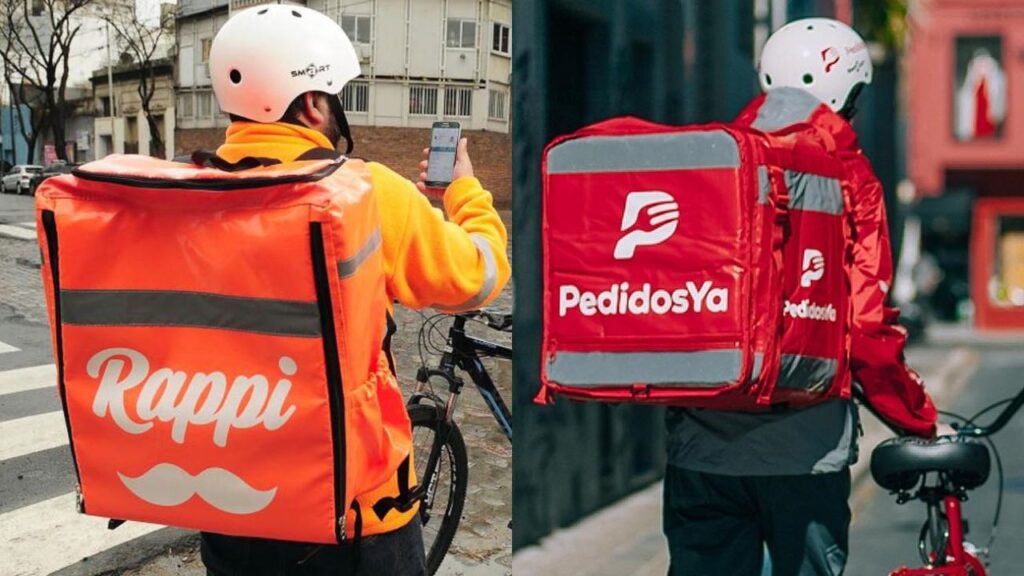
Un relevamiento nacional sobre 1.500 personas realizado en septiembre de 2026 muestra un mercado laboral marcado por la multiplicación de ocupaciones, el endeudamiento y el avance de las herramientas financieras digitales. Las preferencias también cambian según la edad, la situación socioeconómica y la región.
El mercado laboral argentino atraviesa una transformación que combina la necesidad de generar ingresos adicionales con nuevas formas de trabajar, cobrar, ahorrar e invertir. Una encuesta nacional realizada sobre 1.500 casos durante septiembre de 2026 reveló que casi cuatro de cada diez trabajadores recurren a changas, plataformas de aplicaciones o a un segundo empleo para complementar sus ingresos.
El relevamiento, elaborado por la consultora Sentimientos Públicos, también expone un elevado nivel de endeudamiento entre la población empleada y una relación cada vez más diversa con las herramientas financieras. Bancos tradicionales, efectivo, billeteras virtuales, fintechs y nuevas alternativas de inversión conviven en un escenario atravesado por diferentes niveles de confianza y familiaridad digital.
El estudio describe así un mercado laboral donde la búsqueda de flexibilidad convive con la necesidad de contar con mayor protección y estabilidad. Según la consultora, las nuevas prácticas financieras y laborales se superponen con expectativas más tradicionales respecto del empleo y del sistema de protección social.
Un mercado laboral con más de una ocupación
Los datos permiten dimensionar el peso del pluriempleo dentro de la estructura laboral. El 53,6% de la población activa tiene un solo empleo, mientras que el 38,6% combina distintas ocupaciones o changas. A esto se suma un 7,9% que se encuentra desempleado.
El dato adquiere particular relevancia cuando se observa exclusivamente a la población ocupada. Entre quienes efectivamente tienen trabajo, tanto en condiciones formales como informales, aproximadamente cuatro de cada diez necesitan sumar changas, trabajos mediante aplicaciones o una segunda ocupación para reforzar sus ingresos.
La encuesta también vincula esta situación con la problemática del endeudamiento. El nivel de deuda atraviesa las distintas modalidades laborales, pero adquiere mayor intensidad en aquellos casos donde se acumulan diferentes fuentes de ingreso o existe una mayor precariedad.
Entre quienes combinan un empleo principal con changas o aplicaciones, el endeudamiento alcanza al 47%. La proporción asciende al 67% entre quienes tienen dos trabajos, llega al 51% de los desempleados y alcanza el 88% entre las personas que combinan dos empleos con changas o tareas realizadas mediante plataformas.
El escenario expuesto por el informe muestra, de este modo, una relación entre la multiplicación de actividades laborales y las dificultades para sostener las finanzas personales.
La flexibilidad gana espacio frente al empleo tradicional
El relevamiento también consultó qué tipo de trabajo elegirían las personas si todas las alternativas ofrecieran ingresos suficientes para subsistir.
Solo el 43% optaría por un empleo formal, presencial y bajo la conducción de un jefe. La mayoría se inclinaría por alguna modalidad que incorpore mayor flexibilidad, ya sea mediante un esquema formal híbrido, un trabajo informal con jefe o una actividad informal desarrollada a través de plataformas.
Las respuestas presentan diferencias generacionales.
Los centennials muestran una preferencia superior al promedio por comenzar en un empleo formal y de características más tradicionales. En cambio, los millennials y la generación X, que concentran una participación importante dentro del mercado laboral, manifiestan una mayor inclinación hacia modalidades flexibles.
La diferencia marca un cambio en las preferencias laborales: el empleo formal continúa siendo una alternativa relevante, pero ya no aparece como la única modalidad asociada a una situación laboral deseable.
Desempleo e informalidad completan el escenario
El cuadro relevado por Sentimientos Públicos se produce en un contexto en el que también se registraron cambios en los indicadores de empleo.
Según los datos del INDEC incluidos en la fuente, el desempleo llegó al 7,9% durante el segundo trimestre de 2026, mientras que la informalidad alcanzó el 45%. La tasa de desocupación fue presentada como la más elevada desde 2021, mientras que la proporción de trabajadores informales alcanzó el máximo de la serie iniciada en 2023.
En el último año, la informalidad pasó del 43,2% al 45%, mientras que el empleo formal descendió del 56,6% al 54,9%. En términos de personas, la informalidad alcanzó a 10,2 millones de trabajadores, mientras que otros 12,5 millones se encontraban bajo condiciones de formalidad.
También aparecen diferencias importantes según el territorio.
La región Pampeana registró una desocupación del 9,7%, con valores particularmente elevados en el Gran Rosario, con 11,5%, y el Gran Córdoba, con 10,5%. El Gran Buenos Aires presentó una tasa del 8,2%.
Dentro de ese último territorio, los partidos del conurbano bonaerense registraron un desempleo del 8,8%, mientras que la Ciudad de Buenos Aires presentó una tasa del 5,6%.
Bancos y billeteras: dos formas de relacionarse con el dinero
La transformación no se limita al mercado laboral. El informe también muestra modificaciones en las formas en que los argentinos cobran, ahorran y administran sus recursos.
La banca tradicional mantiene el liderazgo, aunque las alternativas digitales ganaron una presencia significativa. El 49,2% de los encuestados manifestó preferir un banco para cobrar su salario, mientras que el 42,7% lo elige como herramienta para ahorrar.
Al mismo tiempo, aproximadamente un tercio de la población opta por billeteras virtuales y fintechs, mientras que el 28,9% prefiere conservar sus ahorros de manera informal, en efectivo y fuera del sistema financiero.
La utilización cotidiana de herramientas digitales también se expandió. Según el estudio, la billetera virtual es la aplicación financiera más utilizada del país, con presencia en el 62% de la población, frente al 43% que utiliza home banking.
La tokenización de activos, en cambio, divide las opiniones de manera prácticamente exacta: 50% está de acuerdo y 50% en desacuerdo. Pero la aceptación cambia notablemente según la cercanía de cada persona con las herramientas de inversión.
Entre quienes utilizan aplicaciones de inversión, el respaldo a la tokenización llega al 93,6%. En el extremo contrario, desciende al 36% entre quienes prefieren guardar sus ahorros en efectivo.
El inmueble sigue encabezando las preferencias de ahorro
Al momento de definir qué hacer con los ahorros, la compra de un inmueble aparece como la alternativa más mencionada, con un 35% de las respuestas.
Le siguen la previsión para la vejez, con 30%, la compra de dólares, con 28%, los viajes y el turismo, con 25%, y la inversión en instrumentos bursátiles, con 19%.
Sin embargo, esas prioridades no son iguales para todos los sectores. El estudio identifica diferencias vinculadas tanto con la edad como con la situación socioeconómica.
En los sectores de menores ingresos aparece una mayor inclinación hacia el disfrute del presente y la posibilidad de “vivir bien el momento”. En cambio, los viajes, el turismo y las inversiones bursátiles adquieren una presencia mayor entre los sectores medios y altos.
También existen diferencias territoriales. La intención de ahorrar pensando en la vejez alcanza al 36% en las provincias, mientras que en el AMBA se reduce al 21%.
Por otra parte, la compra de un inmueble aparece con especial fuerza entre los millennials, que superan en este aspecto los niveles registrados entre los boomers y los adultos mayores.
Tres perfiles frente al dinero
A partir de las respuestas obtenidas, el informe identifica tres perfiles diferenciados en la relación con el dinero.
Los tradicionales representan el 38% de la muestra. Se trata principalmente de los segmentos de mayor edad y de mayores ingresos, con una relación más vinculada a las herramientas financieras tradicionales.
Los desconfiados representan el 32% y se caracterizan por una mayor presencia de informalidad laboral y un menor nivel de bancarización.
Finalmente, los digitales reúnen al 30%. Este grupo concentra a las franjas más jóvenes y a las personas que utilizan herramientas móviles para organizar y planificar sus finanzas.
El resultado general muestra un escenario en el que trabajo, endeudamiento, ahorro y digitalización aparecen cada vez más conectados. La necesidad de sumar ingresos mediante diferentes actividades convive con una diversificación de las formas de administrar el dinero y con diferencias marcadas entre generaciones, regiones y perfiles socioeconómicos.
Más historias
Deuda y FMI: el Tesoro afronta un vencimiento de US$800 millones mientras avanza la revisión del acuerdo
La pobreza volvió a crecer y alcanzó al 32,3% de la población durante el primer semestre
Corredor Andes-Atlántico: inversiones, energía y minerales en el nuevo acuerdo entre Argentina y Estados Unidos