
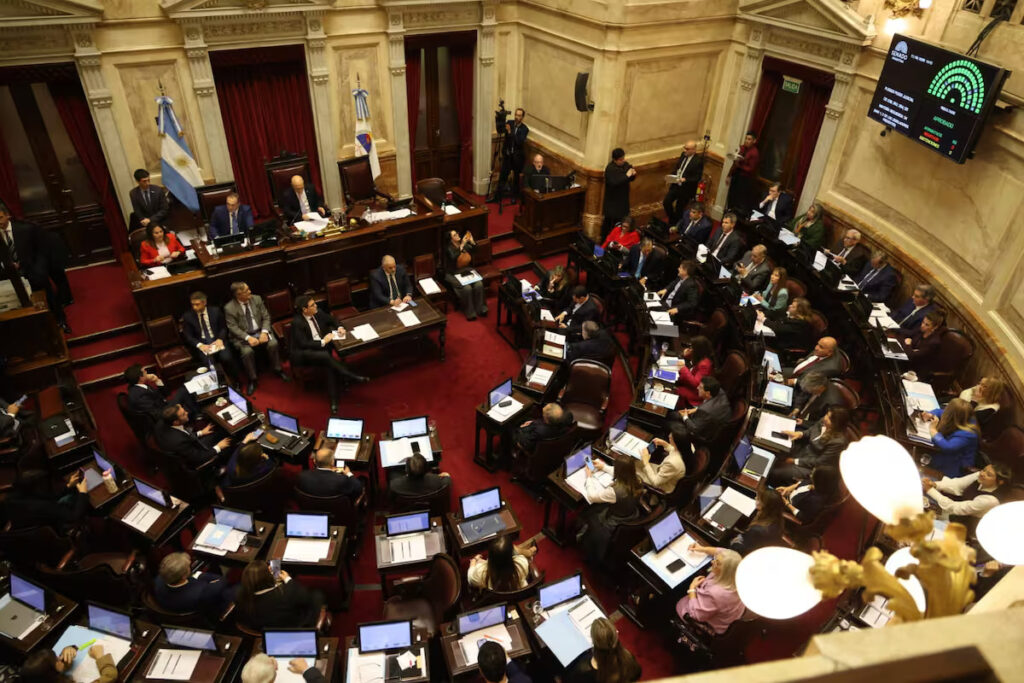
El proyecto fue aprobado por 44 votos contra 23 y contó con el respaldo de La Libertad Avanza, el PRO, la UCR y bloques provinciales. La iniciativa modifica el régimen simplificado de Ganancias, establece nuevas condiciones para las declaraciones de los contribuyentes y excluye a funcionarios públicos de sus beneficios.
El Senado convirtió en ley el proyecto conocido como Inocencia Fiscal II, una de las iniciativas que el Gobierno considera centrales para promover el ingreso al circuito financiero formal de dólares que actualmente permanecen fuera del sistema.
La propuesta consiguió 44 votos a favor y 23 en contra, con el acompañamiento de legisladores de La Libertad Avanza, el PRO, la UCR y distintos bloques provinciales. La sanción representa un avance legislativo para el oficialismo, que buscaba recuperar capacidad de iniciativa en el Congreso.
Sin embargo, la aprobación también estuvo atravesada por negociaciones con los sectores que acompañaron al Gobierno. Entre los puntos acordados estuvo la incorporación del tratamiento de la reforma de la Ley de Biocombustibles, una cuestión que generó diferencias entre el oficialismo y representantes de distintas provincias.
Qué modifica Inocencia Fiscal II
Uno de los principales cambios de la nueva legislación está vinculado con el régimen simplificado del Impuesto a las Ganancias. La reforma elimina las restricciones que establecían un límite patrimonial de 10.000 millones de pesos para poder acceder a ese esquema.
El objetivo planteado con la modificación es facilitar que determinados fondos que permanecen fuera del sistema financiero puedan incorporarse al circuito formal, bajo un régimen que simplifica determinados controles y procedimientos vinculados con las declaraciones de los contribuyentes.
La nueva normativa, sin embargo, establece una exclusión específica para quienes ejercen o hayan ejercido determinadas funciones públicas.
Quiénes quedan afuera del régimen simplificado
La ley determina que legisladores, jueces, ministros del Poder Ejecutivo y el Presidente de la Nación no podrán acceder a los beneficios del sistema simplificado de Ganancias.
La restricción también alcanza a quienes hayan ocupado cargos públicos durante los cinco años anteriores, por lo que el beneficio no estará disponible para este grupo de funcionarios y exfuncionarios.
De esta manera, la legislación incorpora una diferenciación respecto del universo de contribuyentes que podrá utilizar el régimen simplificado.
Cómo se redefine una discrepancia significativa
Otro de los cambios relevantes está relacionado con las facultades de la Agencia de Recaudación y Control Aduanero (ARCA) frente a las declaraciones realizadas bajo el nuevo esquema.
La normativa redefine el concepto de “discrepancia significativa”, que establece cuándo una diferencia detectada por el organismo recaudador puede derivar en la impugnación de una declaración simplificada.
De acuerdo con el proyecto convertido en ley, una diferencia será considerada significativa cuando genere un incremento del impuesto determinado o una reducción de quebrantos de al menos el 15% respecto de lo declarado originalmente por el contribuyente.
El porcentaje funciona así como uno de los parámetros centrales para determinar cuándo una diferencia entre la información declarada y la posteriormente observada adquiere relevancia dentro del régimen.
La negociación por la Ley de Biocombustibles
La sanción de Inocencia Fiscal II estuvo acompañada por otro debate que resultó clave para alcanzar los acuerdos necesarios en el Senado: la reforma del régimen de biocombustibles.
El oficialismo aceptó incorporar esta discusión, que contempla elevar los porcentajes de corte obligatorio para los combustibles. En el caso del bioetanol, el corte pasaría del 12% al 15%, mientras que para el biodiésel subiría del 7% al 10%.
Los nuevos porcentajes comenzarían a aplicarse un año después de la sanción de la ley.
El punto que mantiene las diferencias está relacionado con la participación de las pequeñas y medianas empresas no integradas de biodiésel dentro del mercado.
Las pymes del sector reclaman conservar una participación del 7,5% del mercado, mientras que el esquema contemplado en la iniciativa plantea una reducción progresiva de ese porcentaje hasta su eliminación en 2036.
El esquema previsto para las pymes de biodiésel
La propuesta diferencia entre dos tipos de empresas. Por un lado, ubica a las compañías integradas, que pueden intervenir en diferentes etapas de la cadena productiva. Por otro, contempla a las empresas no integradas, que tienen una participación específica dentro del mercado.
Una vez que el corte obligatorio de biodiésel llegue al 10%, las firmas no integradas pasarían a tener una participación equivalente al 6,5% del mercado total.
Ese porcentaje tendría nuevas reducciones en los años siguientes: bajaría al 5,5% en 2029, al 5% en 2030 y al 3% en 2031.
A partir de 2032, el esquema establece que el 7% del mercado podrá ser comercializado entre todas las empresas.
Esta modalidad es cuestionada por bloques aliados vinculados con las provincias del centro del país, que plantean la necesidad de garantizar una participación específica para las pequeñas y medianas empresas del sector.
La aprobación de Inocencia Fiscal II, por lo tanto, no solo modifica las condiciones para determinados contribuyentes frente al impuesto a las Ganancias. También refleja las negociaciones que el oficialismo debió sostener con distintos bloques para avanzar con su agenda legislativa, en un escenario en el que la reforma de Biocombustibles quedó incorporada al debate como parte de esos acuerdos.
Más historias
Discapacidad y Presupuesto 2027: qué cambios propone el Gobierno y qué muestran los datos sobre pensiones y prestaciones
Milei y Netanyahu reforzaron su alianza en Nueva York en medio de la tensión por Gaza y Malvinas
Malvinas y la ONU: el dilema de Milei entre cuestionar el multilateralismo y recurrir a él