
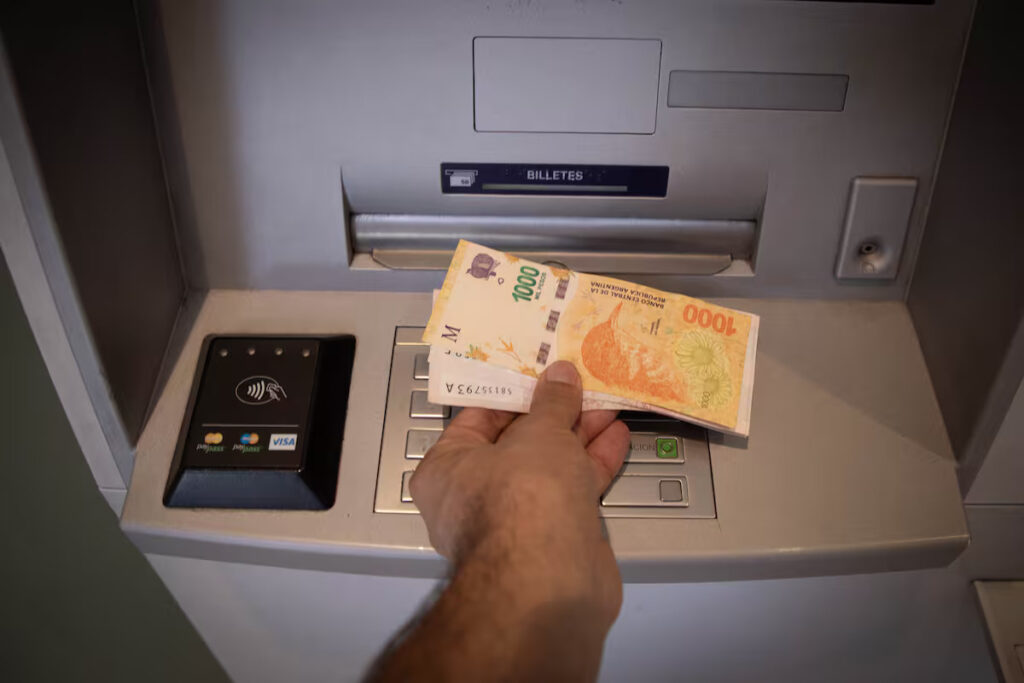
Los principales directivos bancarios confirman que el retraso en los pagos del sector de individuos alcanzó una meseta durante el primer cuatrimestre y proyectan una mejora progresiva.
El contexto detrás de la dinámica del crédito local muestra un cambio de tendencia tras meses de tensiones acumuladas en el sistema de financiamiento al consumo. Las conducciones de las principales entidades privadas del país identificaron que los niveles de irregularidad en las líneas destinadas a las familias comenzaron a registrar una leve contracción entre los meses de marzo y abril de 2026.
Desde nuestra perspectiva, la aceleración de la mora observada desde mediados del año pasado respondió a un factor estructural del mercado. La fuerte licuación de deudas que generaba la alta inflación nominal dio paso a un escenario de ordenamiento donde las cuotas fijas mantuvieron su peso real, impactando de forma directa en la capacidad de pago de los tomadores de préstamos.
Las 3 claves para entender el comportamiento actual radican en la paulatina estabilidad de las tasas de interés, el freno en la escalada del indicador de precios y la sólida capitalización de los bancos. Los datos consolidados del sector privado revelan que la irregularidad general en préstamos personales y tarjetas de crédito había superado el 11% a comienzos de año, un registro histórico que ahora tiende a revertirse a nivel familiar.
Por el contrario, la consecuencia del reacomodamiento económico todavía muestra demoras en el segmento corporativo. En las pequeñas y medianas empresas las tasas de morosidad mantienen un sendero ascendente menor pero constante, debido a que la recomposición de los niveles de facturación comercial suele procesarse con un retraso habitual frente a los indicadores de consumo individual.
La proyección de las variables financieras queda supeditada a la expansión real del volumen de financiamiento sobre el Producto Bruto Interno para consolidar de forma definitiva la normalización de los ratios de cobro.
Más historias
Jubilaciones de diciembre: la mínima llegará a $523.929 con bono, pero acumula otra pérdida frente a la inflación
El empleo formal no encuentra piso: se destruyeron 386.200 puestos desde la llegada de Milei y crece el trabajo por cuenta propia
El derrumbe de Ueno Bank expuso el esquema laboral del Grupo Vázquez en Argentina: 900 trabajadores quedaron sin cobrar