
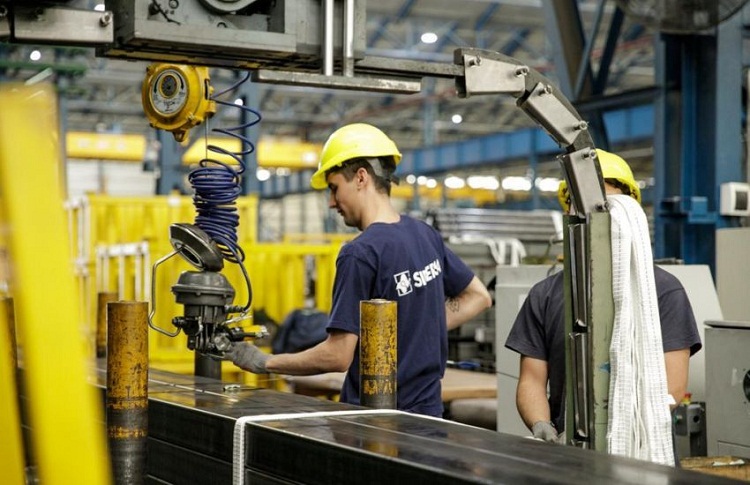
Un informe de la Cámara de Industriales de Proyectos de Ingeniería de Bienes de Capital identificó que dos tercios de las compras externas vinculadas al régimen corresponden a productos que la industria nacional está en condiciones de fabricar. El dato vuelve a poner en discusión el impacto del programa sobre los proveedores locales, mientras el Gobierno impulsa rondas de negocios para vincular a las grandes inversiones con empresas argentinas.
El Régimen de Incentivos a las Grandes Inversiones (RIGI) volvió al centro del debate económico por el impacto que sus proyectos pueden tener sobre la producción nacional. Aunque desde el Gobierno sostienen que una proporción importante de las compras se realiza a proveedores locales, distintos sectores industriales cuestionan la falta de información sobre la metodología utilizada para calcular ese porcentaje y advierten que todavía no se observa una integración suficiente entre las grandes inversiones y las empresas argentinas.
Un informe de la Cámara de Industriales de Proyectos de Ingeniería de Bienes de Capital de la República Argentina (CIPIBIC) aportó un indicador concreto sobre esa discusión: el 66,9% de las importaciones realizadas por proyectos incluidos en el RIGI se encuentra bajo seguimiento por su posible relación con la producción nacional de bienes de capital.
La entidad explicó que ese porcentaje permite identificar qué parte de las compras externas corresponde a productos que la industria argentina tiene capacidad de fabricar y abastecer. En otras palabras, el relevamiento pone el foco en los bienes que podrían ser adquiridos a fabricantes nacionales en lugar de recurrir a proveedores del exterior.
En términos monetarios, las importaciones alcanzadas por ese seguimiento representan aproximadamente US$362,7 millones, sobre un total de US$542,2 millones en compras externas registradas por los proyectos. El volumen representa una porción significativa de las adquisiciones realizadas hasta el momento y abre interrogantes sobre cuánto de esa demanda podría convertirse en actividad para las empresas locales.
De los 25 proyectos aprobados bajo el régimen, 11 ya registraron importaciones a su nombre, mientras que los otros 14 todavía no ingresaron en la etapa de compra de equipamiento. Por ese motivo, los datos actuales reflejan solamente una parte del proceso de inversión previsto.
Qué sectores concentran las importaciones bajo seguimiento
La CIPIBIC identificó 62 posiciones arancelarias distribuidas en siete rubros, que permiten observar qué tipo de equipamiento están comprando en el exterior los emprendimientos alcanzados por el RIGI.
Entre los segmentos que concentraron mayores montos de importaciones aparecen tres actividades:
- Calderas, tanques y estructuras metálicas: registraron compras por US$113,2 millones. La mayor parte de ese monto corresponde a los proyectos de SIDERSA y Vaca Muerta Oil Sur (VMOS).
- Generación y equipamiento eléctrico: acumuló importaciones por US$102,3 millones, con una participación destacada del Parque Eólico Olavarría.
- Filtración y tratamiento de fluidos: sumó US$93,4 millones, con adquisiciones distribuidas entre distintas compañías.
Estos rubros muestran que una parte importante de la demanda de equipamiento de los grandes proyectos se concentra en bienes vinculados con la infraestructura industrial, energética y de tratamiento de fluidos. Se trata, precisamente, de segmentos en los que la cámara identifica posibilidades de abastecimiento por parte de fabricantes nacionales.
El planteo no implica que todas las importaciones puedan reemplazarse automáticamente por producción argentina, sino que existe un universo de productos bajo seguimiento cuya relación con las capacidades industriales locales merece ser examinada al momento de definir las compras y seleccionar proveedores.
La ventana 2027-2028 y la oportunidad para la industria nacional
Otro de los puntos centrales del informe está relacionado con el calendario de ejecución de las inversiones. El RIGI reúne compromisos por US$36.779 millones en activos computables. De ese total, el 55%, equivalente a US$20.272 millones, tiene vencimientos previstos entre 2027 y 2028, de acuerdo con los plazos que cada proyecto debe cumplir para completar su inversión mínima.
Para la CIPIBIC, esa concentración temporal resulta determinante porque buena parte de las compras de equipamiento asociadas a los emprendimientos se realizará durante ese período.
La cámara advirtió que los procesos de adquisición y homologación de proveedores suelen comenzar entre 12 y 18 meses antes de los vencimientos. Por lo tanto, las decisiones sobre quiénes abastecerán a los proyectos que deberán concretar sus inversiones en 2027 y 2028 ya están en marcha.
Este calendario abre una instancia relevante para las empresas argentinas: si logran incorporarse a las cadenas de suministro durante esta etapa, podrían participar de una demanda de bienes y servicios vinculada con inversiones de gran escala. En cambio, si las compras quedan definidas principalmente a favor de proveedores externos, una parte de ese movimiento económico podría no traducirse en mayor producción industrial local.
La discusión, por lo tanto, no se limita al volumen de capital comprometido por el RIGI. También involucra el destino de las compras, la participación de los fabricantes nacionales y la posibilidad de que las inversiones impulsen actividades productivas más allá de los sectores directamente beneficiados.
Energía y minería concentran casi todos los proyectos
La composición sectorial del régimen también ayuda a explicar el alcance del debate. Según el monitor elaborado por el Instituto Interdisciplinario de Economía Política (IIEP) de la Universidad de Buenos Aires, casi el 97% de los proyectos aprobados corresponde a los sectores de energía y minería.
La concentración muestra que el programa está orientado principalmente hacia dos de las actividades más dinámicas de la economía argentina, junto con el agro, que también forma parte de los sectores con mayor presencia dentro de las grandes inversiones.
Sin embargo, otros rubros con una participación importante en la generación de empleo, como la industria manufacturera y el comercio, atraviesan un escenario más complejo. El sector productivo enfrenta una combinación de factores que presionan sobre su actividad: menor demanda interna, mayor apertura comercial y falta de políticas que contribuyan a mejorar la competitividad de las empresas nacionales, especialmente de las pequeñas y medianas.
En ese contexto, el desafío consiste en determinar si las inversiones energéticas y mineras pueden generar una demanda sostenida para el resto de la estructura productiva o si sus beneficios quedan concentrados en las actividades directamente involucradas.
La discusión sobre los proveedores del RIGI se vuelve así una cuestión central para evaluar el alcance económico del programa. No alcanza con medir el capital comprometido: también importa establecer cuánto de ese movimiento se traduce en pedidos para fábricas argentinas, contratación de servicios nacionales y generación de empleo en otros sectores.
Las rondas de negocios del Gobierno y el vínculo con las pymes
En medio de estos cuestionamientos, el Gobierno comenzó a organizar una serie de rondas de negocios para acercar a las grandes empresas que participan del RIGI con compañías locales que podrían convertirse en proveedoras de sus proyectos.
La iniciativa apunta a generar vínculos comerciales entre los emprendimientos de gran escala y las pequeñas y medianas empresas argentinas. De esa manera, la administración nacional busca promover una mayor participación de proveedores locales en las cadenas de abastecimiento.
En la misma dirección se ubicaron los anuncios realizados la semana pasada por el ministro de Economía, Luis Caputo, quien comunicó medidas destinadas a las pymes, entre ellas la suspensión de los embargos de ARCA hasta mediados de 2027.
Aunque desde la Casa Rosada y el Palacio de Hacienda no reconocen públicamente que exista un problema de integración productiva asociado al RIGI, distintos economistas interpretan estas iniciativas como una señal de que la conexión entre las grandes inversiones y el entramado empresarial nacional representa una preocupación para el Gobierno.
El punto central es que la llegada de capitales no garantiza por sí misma que los beneficios se distribuyan entre las distintas actividades económicas. Para que eso ocurra, las empresas locales deben contar con condiciones para competir, cumplir con los requisitos técnicos y comerciales de los proyectos y participar efectivamente de las decisiones de compra.
La discusión por el 82% de compras a proveedores locales
Uno de los principales argumentos oficiales para defender el impacto del RIGI sobre la economía nacional fue presentado por Caputo durante la primera ronda de negocios del régimen, realizada en Rosario. En esa oportunidad, el ministro aseguró que el 82% de las compras de los proyectos corresponde a proveedores locales.
Sin embargo, la cifra generó interrogantes entre especialistas e industriales, principalmente por la falta de precisiones sobre cómo fue calculada y qué se considera exactamente un proveedor nacional.
Al consultar con especialistas, desde el sector señalaron distintas cuestiones que podrían modificar la interpretación del porcentaje. Entre ellas, advirtieron que una empresa registrada en el país puede actuar como importadora, comercializadora o punto de venta, sin necesariamente fabricar los bienes que entrega.
Por eso, la distinción entre comprarle a una empresa radicada en Argentina y adquirir un producto fabricado en el país resulta fundamental para medir el impacto real sobre la industria.
Un economista reconocido, referente de numerosos industriales y exdirectivo de la Comisión Económica para América Latina y el Caribe (CEPAL), planteó que el cálculo oficial podría estar referido a la cantidad de empresas proveedoras y no al monto total de las compras. Si ese fuera el criterio, el porcentaje no permitiría conocer qué proporción del dinero destinado al abastecimiento termina efectivamente en fabricantes nacionales.
La diferencia es relevante: una operación puede realizarse a través de una firma local y, aun así, involucrar productos importados. Por eso, el dato del 82% no alcanza por sí solo para determinar cuánto de la demanda del RIGI impulsa la producción industrial argentina.
La actividad metalúrgica también refleja las dificultades
Los indicadores de actividad aportan otro elemento a la discusión sobre la integración entre las grandes inversiones y la industria nacional.
Un relevamiento de la Asociación de Industriales Metalúrgicos de la República Argentina (ADIMRA) registró una caída interanual del 3,3% en la producción metalúrgica destinada al sector de petróleo y gas.
El dato muestra que, al menos en ese segmento, el movimiento asociado a las actividades energéticas todavía no se traduce en un crecimiento de la producción metalúrgica nacional. Esto no permite atribuir la caída exclusivamente al funcionamiento del RIGI, pero sí incorpora una señal sobre las dificultades que enfrenta la industria para aprovechar la demanda vinculada con esos proyectos.
En definitiva, el informe de la CIPIBIC pone en discusión una cuestión que será determinante para evaluar los resultados del régimen: si las inversiones comprometidas se convertirán también en oportunidades para los fabricantes argentinos. Con una parte importante de las compras de equipamiento prevista para 2027 y 2028, la definición de proveedores que se está desarrollando en esta etapa será clave para establecer cuánto de ese movimiento económico podrá integrarse a la producción nacional.
Más historias
Jubilaciones de diciembre: la mínima llegará a $523.929 con bono, pero acumula otra pérdida frente a la inflación
El empleo formal no encuentra piso: se destruyeron 386.200 puestos desde la llegada de Milei y crece el trabajo por cuenta propia
El derrumbe de Ueno Bank expuso el esquema laboral del Grupo Vázquez en Argentina: 900 trabajadores quedaron sin cobrar